
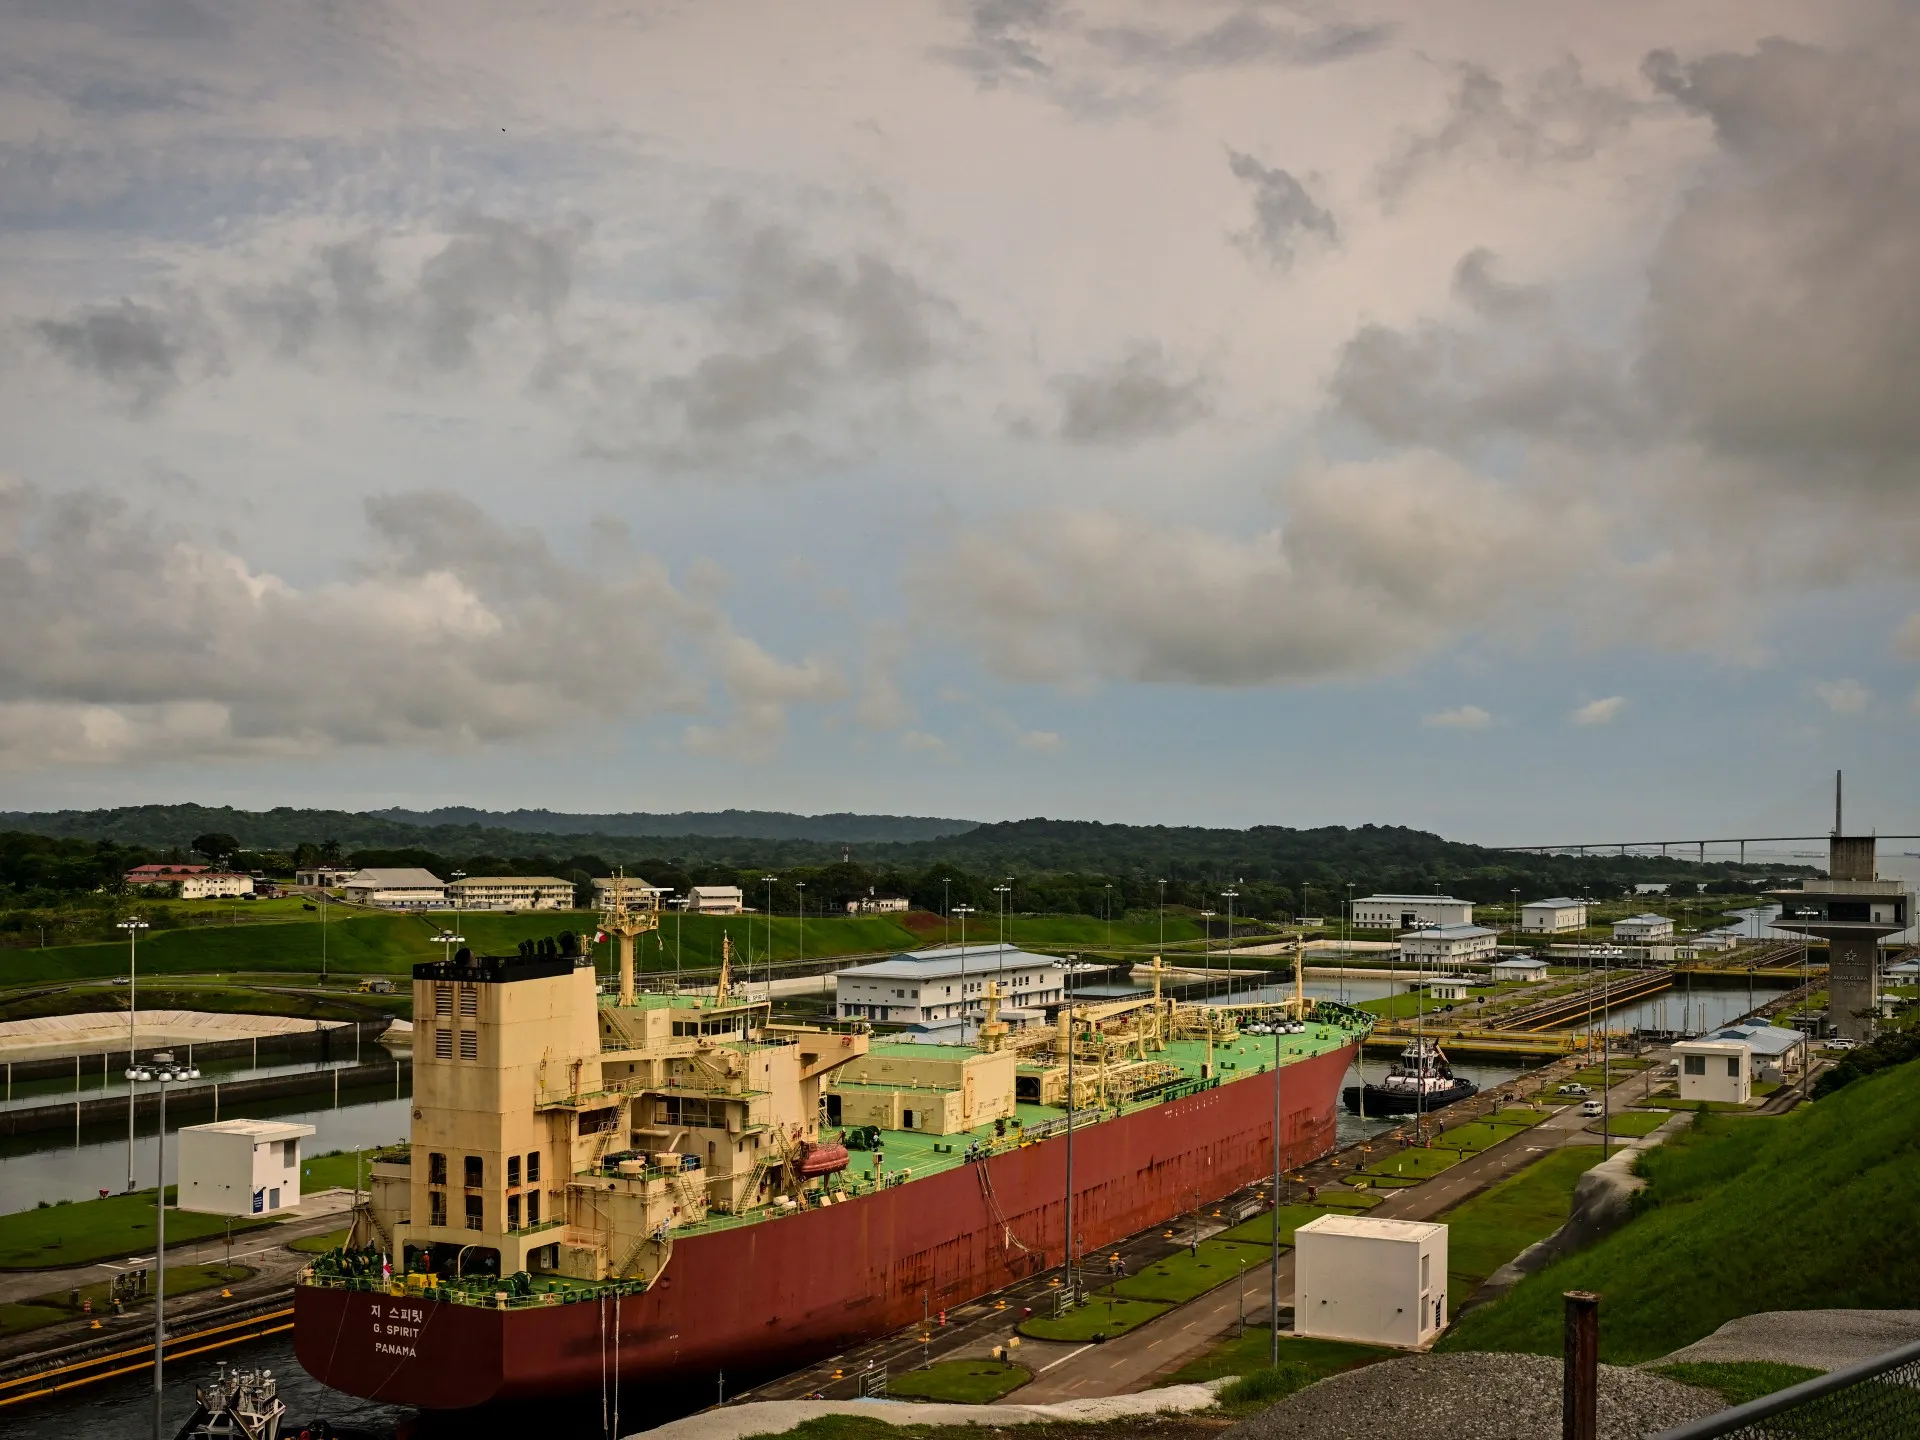
Cifrele vorbesc de sine: de joi, doar 34 de nave vor putea tranzita zilnic canalul, în comparație cu capacitatea istorică de până la 40. Pare o diferență mică, dar în logistica globală, șase sloturi zilnice pierdute înseamnă zeci de nave întârziate, costuri de transport explozive și o reconfigurare forțată a rutelor comerciale majore. Canalul nu este doar o fântână artificială; este artera prin care curge aproximativ 5% din comerțul maritim global, conform datelor actualizate ale ACP, o proporție care a crescut semnificativ față de 2,5% din ani precedenți. Mai mult de 70% din acest trafic are ca origine sau destinație Statele Unite, făcând din canalul o infrastructură critică pentru economia americană și pentru partenerii ei comerciali din Asia și America Latină.
Cauza imediată este climatică. Precipitațiile din zona bacinului canalului, în perioada mai-august, au fost cu 34% sub media istorică. Lacurile artificiale Gatun și Alhajuela, care alimentă eclusiele – veritabilele „inimi” pompând apa dulce necesară ridicării navelor de 26 de metri peste nivelul mării – se văd epuizate. Autoritatea a încercat deja măsuri de conservare, reducând adâncimea maximă de immersiune (gâșca) pentru cele mai mari nave (clasa Neopanamax), forțând acestea să transporte mai puțină încărcătură. Dar nu a fost suficient. El Niño continuă să dicteze condițiile, iar prognozele nu sunt încurajatoare.
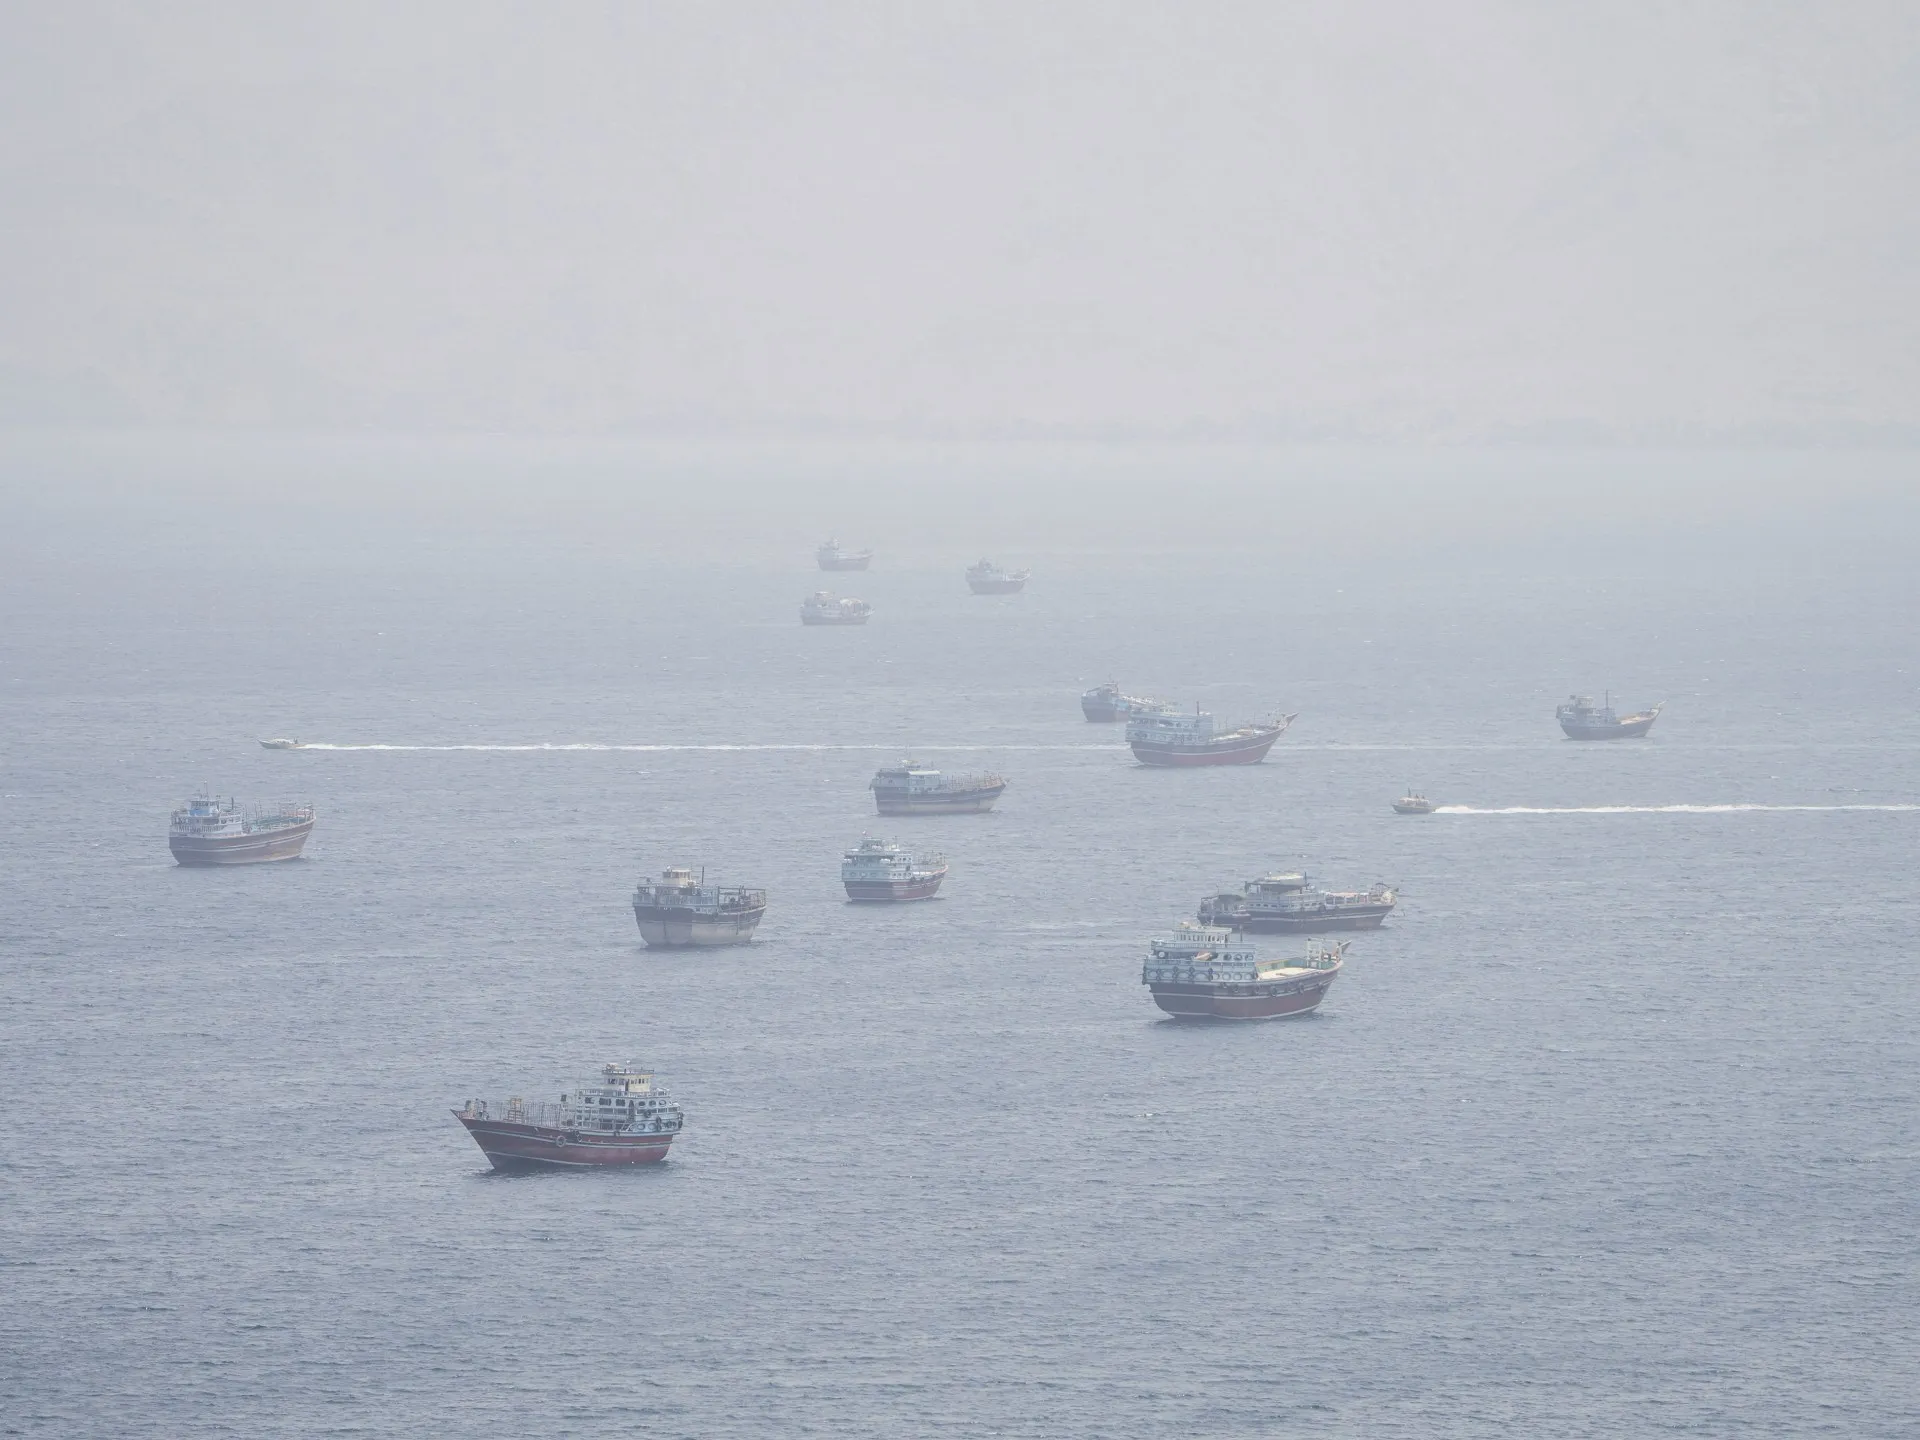
Paradoxal, tocmai acum cererea de tranzit a explodat. Criza din Strâmtoarea de Hormuz, unde aproximativ 20 de milioane barele de petrol zilnic erau expediate înainte de intensificarea conflictului, a forțat importatorii să caute alternative în America de Nord și de Sud. Statele Unite, transformate în marele exportator net de petrol și gaze, au văzut exporturile de brut către Asia să sară cu 46% în al doilea trimestru al anului 2026, atând un record de 61,6 de milioane de tone metrice (aproximativ 5 milioane barele/zi), conform datelor Kpler. Brazilia, Argentina și Guyana au înregistrat, de asemenea, livrări record. Canalul Panama a devenit astfel clapeta de siguranță a pieței energetice globale.
Această coliziune între o cerere galopantă și o ofertă de capacitate strânsă a declanșat o adevărată război de licitații pentru sloturile de trecere. Dacă media prețurilor la licitație se afla în jur de 55.000 de dolari între octombrie și februarie, recentele sesiuni au văzut prețurile triplate. Un record absolut a fost înregistrat pe 1 septembrie, când un nav sud coreean a plătit 5,3 de milioane de dolari pentru a sări coada – un semnal alarmant al disperării armatorilor. Niels Rasmussen, analist-șef la BIMCO (Consiliul Baltic și Internațional Maritim), avertizează că noua restrictie va forța navele să opte pentru ruta prelungită jurul Capului Bunei Speranțe, adăugând săptămâni de navigare, consum suplimentar de combustibil și emisii de carbon.
Impactul nu este uniform. Cele mai afectate vor fi containerele care leagă Asia de costa est a SUA, dar și exporturile de GPL (gaz de petrol lichefiat) din Golful Mexic către Asia și coastele Pacificului americane. Pentru consumatorul final, acest lucru se va traduce, inevitabil, în prețuri mai mari la raft – de la combustibili și produse petrochimice până la bunurile de consum curent transportate în containere. Inflația importată, pe care banile centrale luptau să o domestică, primește aici un nou motor extern, independent de politicile monetare.
Situația evidențiază o vulnerabilitate fundamentală a globalizării: dependența de câteva „puncte de strangere” (chokepoints) naturale sau artificiale. Hormuz și Panama nu sunt simple puncte pe hartă; sunt noduri sistemice. Blocarea simultană, chiar și parțială, a ambelor, creează un efect de „ciocan și ciocan” asupra lanțurilor de aprovizionare. Navigația nu are capacitate de reziliență infinită; flota globală este finită, iar timpii de navigare prelungiți imobilizează tonele de navă care ar fi putut fi folosite altundeva.
Pe termen mediu, soluțiile sunt costisitoare și lente. ACP explorează proiecte de divertizare a râurilor și construcție de noi rezervoare, dar acestea necesită ani și miliarde de dolari. O altă variantă, discutată de decenii, este a unui canal concurent prin Nicaragua sau a unui „coridor uscat” feroviar trans-izmic, dar geopolitica și ecologia le-au blocat mereu. Pe termen scurt, rămâne doar managementul crizei: rationarea apei, licitațiile la preț de aur și acceptarea întârzierilor.
În concluzie, ceea ce se întâmplă astăzi la Panama nu este o problemă a Panamei, nici una a armatorilor coreeni sau americani. Este un test de rezistență pentru arhitectura comerțului mondial. Dacă apa nu revine la niveluri normale și dacă tensiunile din Hormuz persistă, lumii i se va prezenta un scenariu de tip „perfect storm”: costuri de transport la niveluri record, stocuri epuizate și o presiune inflaționistă care nu va respecta frontierele. Observatorii atenți știu că următoarea mare criză economică nu va porni de la o bursă de valori, ci de la un nivel de apă prea mic într-un lac artificial din jungla panamezană.
De ce este important:
Acest articol evidențiază convergența critică a două crize geopolitice și climatice distincte – blocajul parțial al Hormuzului și seceta la Panama – care acționează sinergic pentru a strica arterele principale ale comerțului global. Nu este doar o problemă de logiștică, ci un factor direct de presiune inflaționistă și de securitate energetică care va lovi bugetele de gospodărie și strategiile industriale în toată lumea, demonstrând fragilitatea modelului "just-in-time" în fața șocurilor sistemice simultane.