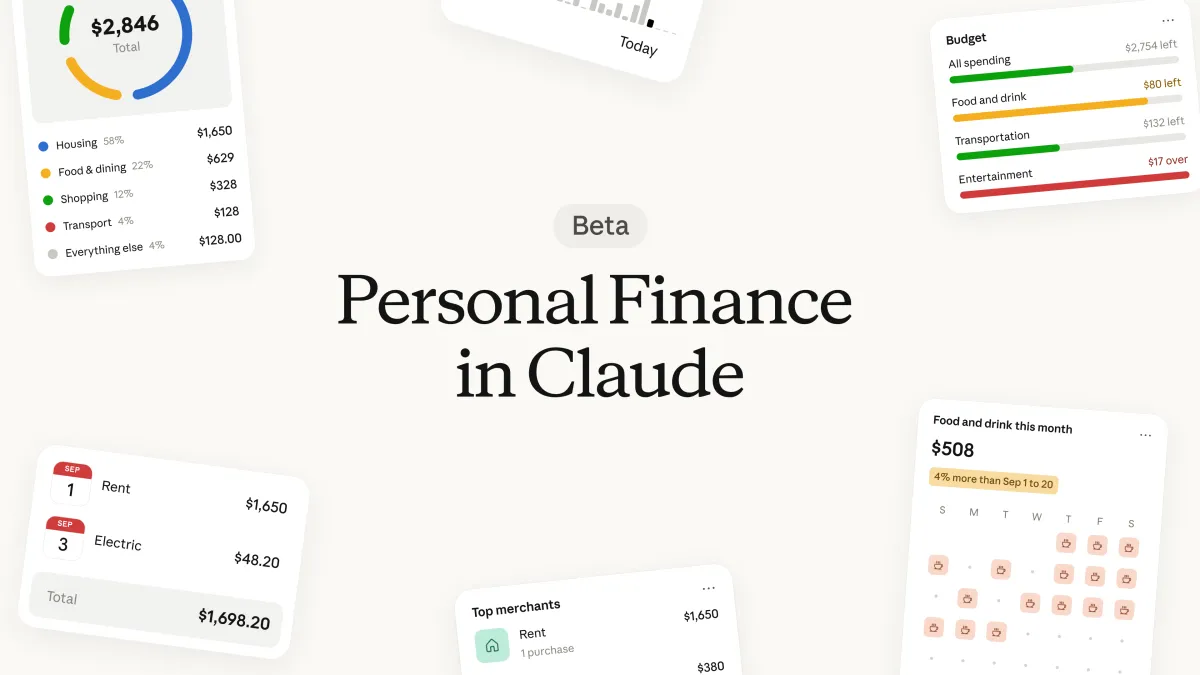
Lansarea vine ca o răspuns direct la inițiativa similară a OpenAI din mai acest an, când ChatGPT a introdus instrumente de finanțe personale care permit conexiunea conturilor financiare pentru analiza pattern-urilor de cheltuieli și planificarea pe termen lung. Anthropic pare să joace un joc de recuperare (catch-up), dar aduce pe masă o propunere de valoare distinctă: transparența totală, lipsa publicității și a recomandărilor sponsorizate, precum și un accent pus pe educația financiară a utilizatorului.
Cum funcționează Personal Finance: Plaid ca punte de legătură
Arhitectura tehnică aleasă de Anthropic se bazează pe Plaid, o platformă consolidată de agregare a datelor financiare, utilizată deja de majoritatea aplicațiilor fintech din Statele Unite. Utilizatorii autentifică conturile lor bancare prin fluxul securizat Plaid, acordând Claude acces în regim "read-only" (doar citire). Aceasta este o distincție crucială: asistentul nu poate iniția tranzacții, nu poate muta bani, nu poate investi și nu are nicio capacitate operațională asupra activelor utilizatorului. Este, esențial, un observator sofisticat, nu un actor.
Datele accesibile includ: numele băncii, numele și tipul contului, ultimele patru cifre ale numărului de cont, soldurile curente, limitele de credit și istoricul tranzacțiilor până la doi ani în urmă. Anthropic subliniază că conversațiile din hub-ul Personal Finance nu sunt utilizate pentru antrenarea modelelor sale, o promisiune de confidențialitate esențială într-un domeniu atât de sensibil.
De la sumarizare la analiză: ce face Claude diferit
Majoritatea aplicațiilor bancare și de bugetare oferă deja categorizarea automată a cheltuielilor și grafice lunare. Unde Personal Finance încearcă să facă diferența este în stratul de rațiocinare și conversație. Un utilizator poate întreba la sfârșitul lunii: "Unde au mers banii mei luna asta?" și Claude nu se limitează să afișeze un grafic, ci construiește o narativă: adună cheltuielile de pe toate conturile conectate, le sortează pe categorii (chirie și utilități, mâncare și băuturi, cumpărături etc.) și prezintă un rezumat coerent.
Dar puterea reală apare în întrebările de follow-up. "E mai mult decât de obicei?" sau "Ceva ce m-a scăpat?" declanșează o analiză comparativă față de istoricul disponibil. Instrumentul poate semnala costuri duplicate, taxe neașteptate (comisionuri de administrare, penalități de întârziere) și facturi care cresc constant (abonamente care se renouvă la prețuri mai mari, costuri de utilități sezoniere).
Mai mult, Claude poate răspunde la întrebări holistice: "Cheltuiesc mai mult decât câștig?" și poate explica concepte precum APR (rata anuală procentuală), oferind calcule concrete: cât ai plătit de dobândă pe cardul de credit în ultimul an. Aceasta nu este doar analiză de date, este educație financiară contextualizată.
Piața și poziționarea: un joc de încredere
Lansarea în beta pentru abonații Pro, Max și Ultra din SUA indică o strategie de tip "freemium inversat": funcționalitatea avansată este un perk pentru clienții plătitori cei mai loiali. Anthropic evită astfel riscurile asociate cu o lansare largă la miliarde de utilizatori (precum ar fi cazul unui ChatGPT gratuit) și poate itera rapid pe feedback-ul unui segment sofisticat.
Poziționarea "fără reclame, fără produse proprii de vândut" este un atac direct la modelul de business al multor aplicații fintech gratuite, care monetizează prin recomandări de carduri de credit, împrumuturi sau conturi de economii. Anthropic pariază pe faptul că utilizatorii vor plăti un abonament pentru un consilier neutru, în locul unui "consilier gratuit" care are incentivuri ascunse.
Riscurile și elefantul din cameră: securitatea datelor
Deși accesul este read-only și mediul este Plaid (certificat SOC 2, criptare de nivel bancar), riscul zero nu există. Conectarea unui chatbot LLM la date financiare sensibile introduce o suprafață de atac nouă: prompt injection-urile, exfiltrarea datelor prin conversații, sau pur și simplu erorile de interpretare a modelului. Anthropic trebuie să demonstreze că guardrail-urile sale constituționale (Constitutional AI) țin și în acest context de înaltă valoare.
De asemenea, limitarea la piața SUA și la conturile compatibile Plaid exclude o mare parte din utilizatorii internaționali și instituțiile financiare mai mici sau neobancile care nu au integrare Plaid.
Contextul larg: verticalizarea Claude
Personal Finance nu este un eveniment izolat. Anul acesta, Anthropic a lansat "Claude for Legal" și "Claude for Financial Services", semnalând o strategie de verticalizare a modelului: versiuni specializate, cu cunoștințe de domeniu și conformitate reglementară, vândute ca soluții enterprise. Instrumentul pentru consumatori este, probabil, un laborator de testare pentru capacitățile de rațiocinare financiară care vor fi ulterior ambalate și vândute băncilor, firmelor de contabilitate sau platformelor de wealth management.
Concluzie: un pas spre democratizarea experțiței financiare
Dacă funcționează conform promisiunilor, Personal Finance poate face pentru educația financiară ce a făcut GPS-ul pentru navigare: transformă o competență specializată (citirea extraselor de cont, înțelegerea dobânzilor compuse, detectarea abuzurilor) într-un serviciu accesibile, conversațional și la cerere. Rămâne de văzut dacă utilizatorii vor învinge reticenta de a da accesul la "inima" financiară a casei lor unui model de limbaj, indiferent de câte certificări de securitate are.
De ce este important:
Lansarea Personal Finance marchează trecerea AI-ului de la "unelte de productivitate generală" la "agenti specializați cu acces la date sensibile ale utilizatorului". Aceasta nu este doar o funcție nouă, ci un precedent pentru viitoarele integrații: sănătate, juridic, educație. Cum gestionează Anthropic (și concurenții) compromisul dintre utilitate și confidențialitate va dicta ritmul adopției AI în cele mai intime aspecte ale vieții noastre. Pentru consumatorul român, deși încă nu este disponibil local, semnalul este clar: viitorul managementului financiar personal va fi conversațional, proactiv și, sperăm, în interesul utilizatorului, nu al vânzătorului de produse financiare.