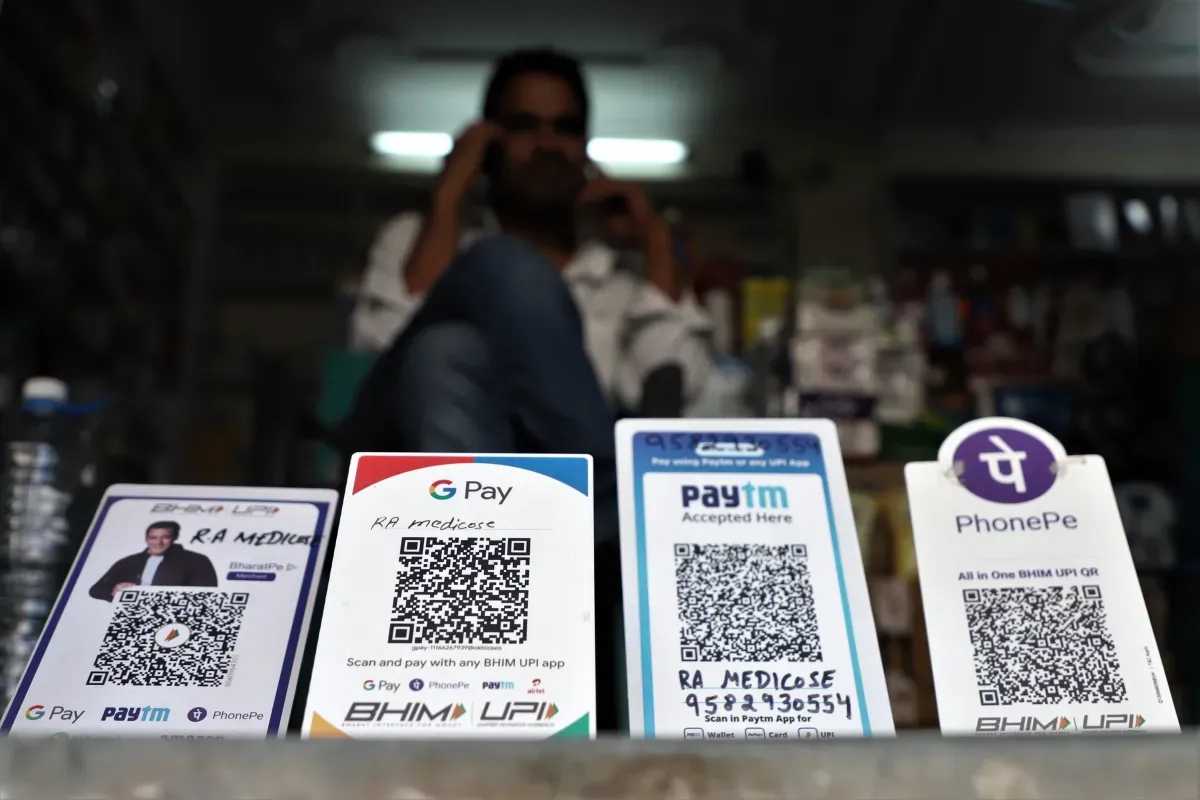
National Payments Corporation of India (NPCI), organismul care operează UPI, a anunțat marți că amână implementarea taxei de 0,4% care ar fi urmat să se aplice tranzacțiilor comerciale ce depășesc suma de 2.000 de rupii (aproximativ 21 de dolari). Implementarea era programată inițial pentru data de 15 octombrie, dar a fost acum amânată pentru o perioadă nedeterminată, după sărbătoarea Diwali – una dintre cele mai importante perioade de shopping din India. NPCI nu a oferit o dată exactă pentru noua implementare.
Contextul unei creșteri explozive
Pentru a înțelege de ce această decizie este atât de importantă, trebuie să ne uităm la amploarea fenomenului. Numai în luna septembrie, UPI a procesat nu mai puțin de 24,07 miliarde de tranzacții, cu o valoare totală de 29,37 trilioane de rupii, adică aproximativ 305 miliarde de dolari. Aceste cifre nu sunt doar impresionante – ele transformă UPI într-una dintre cele mai mari infrastructuri de plăți digitale din lume.
Aplicații precum Google Pay, PhonePe și Paytm au devenit omniprezente în viața de zi cu zi a indienilor. De la cumpărarea legumelor de la taraba de la colț, până la achitarea facturilor sau transferurile între prieteni, UPI este acum coloana vertebrală a economiei digitale indiene.
O schimbare de paradigmă
Taxa anunțată luna trecută ar fi marcat o răsturnare majoră de situație. De ani de zile, guvernul indian a menținut o politică prin care plățile prin UPI erau complet gratuite pentru comercianți. În plus, statul oferea subsidii băncilor și furnizorilor de servicii de plată pentru a acoperi o parte din cheltuielile de operare.
Lucrurile nu au stat întotdeauna așa. Înainte de ianuarie 2020, băncile și procesatorii de plăți percepeau comisioane pentru tranzacțiile UPI. Guvernul indian a decis atunci să elimine aceste taxe, într-un efort concertat de a convinge populația să renunțe la numerar – metoda tradițională de plată care încă domină în multe zone ale țării.
Strategia a funcționat spectaculos. UPI a continuat să crească atât în volum, cât și în valoarea tranzacțiilor, transformând India într-un laborator global pentru plățile digitale instantanee.
Reacția pieței
Vestea noilor taxe nu a fost primită cu brațele deschise. Comercianții și operatorii de benzinării au avertizat deschis că ar putea înceta să mai accepte plăți prin UPI dacă taxa ar fi intrat în vigoare. Această amenințare nu era una goală – în contextul în care UPI procesează trilioane de rupii lunar, orice boicot ar fi putut submina întreaga infrastructură.
Pentru a tempera nemulțumirea, NPCI încercase deja să limiteze impactul noii taxe. Plățile de până la 2.000 de rupii rămâneau scutite, la fel ca și tranzacțiile primite de micii comercianți care încasau sub 100.000 de rupii lunar (aproximativ 1.033 de dolari). De asemenea, taxa era plafonată la 300 de rupii (circa 3 dolari) pentru tranzacțiile mai mari.
Cine plătește nota de plată?
Conform estimărilor NPCI, costurile anuale de operare ale UPI se ridică la aproximativ 200 miliarde de rupii, adică în jur de 2,1 miliarde de dolari. Aceste cheltuieli includ capacitatea serverelor, sistemele de prevenire a fraudelor și suportul tehnic.
Băncile și companiile de plăți s-au plâns de ani de zile că au nevoie de o modalitate de a-și recupera aceste costuri, în condițiile în care volumul tranzacțiilor crește exponențial. Logica lor este simplă: dacă infrastructura trebuie menținută și extinsă, cineva trebuie să suporte costurile.
NPCI a argumentat că banii colectați din noile taxe ar fi fost redistribuiți participanților din ecosistemul UPI, pentru a finanța infrastructura, securitatea cibernetică și prevenirea fraudelor. Sună rezonabil pe hârtie, dar realitatea este mai complicată.
UPI pe scena globală
Un aspect mai puțin discutat este expansiunea internațională a UPI. În aprilie 2020, NPCI a înființat un departament dedicat internaționalizării rețelei. Astăzi, UPI este disponibil în mai multe țări, printre care Singapore, Emiratele Arabe Unite și Franța.
Această expansiune globală ar putea fi afectată de modul în care India gestionează chestiunea taxelor. Dacă UPI devine un model plătit pentru comercianți în India, ar putea fi mai greu de impus ca standard global, mai ales în fața competiției cu alte sisteme de plăți instantanee care deja funcționează în alte regiuni.
Ce urmează?
Decizia NPCI de a amâna taxa este, în esență, o retragere strategică. Presiunea din partea comercianților a fost prea mare, iar contextul alegerii – perioada festivalurilor – era deosebit de sensibil. Diwali este momentul în care volumul tranzacțiilor explode atingere la cote record, iar orice perturbare ar fi putut avea consecințe politice și economice neprevăzute.
Dar amânarea nu este o renunțare. NPCI a transmis clar că taxa va fi implementată, mai devreme sau mai târziu. Întrebarea este cum va fi structurată pentru a minimiza nemulțumirea și a asigura sustenabilitatea financiară a întregului sistem.
Industria plăților digitale urmărește cu atenție ce se va întâmpla. Băncile și procesatorii de plăți au nevoie de venituri pentru a justifica investițiile masive în infrastructură, în timp ce comercianții – în special micii întreprinzători – nu vor să suporte costuri suplimentare care le-ar putea afecta marjele deja subțiri.
Un lucru este cert: India se află la o răscruce. UPI a demonstrat că plățile digitale pot funcționa la scară masivă fără costuri pentru utilizatori. Acum, provocarea este dacă acest model poate fi sustenabil pe termen lung și dacă India va reuși să găsească un echilibru între nevoia de monetizare și principiul accesului universal.
Răspunsul la această întrebare va modela nu doar viitorul plăților digitale în India, ci potențial și pe cel al multor alte piețe emergente care privesc cu admirație la experimentul indian.
De ce este important:
Decizia Indiei de a amâna introducerea taxelor pe plățile UPI nu este doar o simplă problemă internă – este un test crucial pentru viitorul plăților digitale la scară globală. UPI a devenit un simbol al inovației financiare, demonstrând că miliarde de tranzacții pot fi procesate rapid, sigur și gratuit pentru utilizatori. Dacă India reușește să găsească un model sustenabil fără a compromite accesibilitatea, acest lucru ar putea deveni un etalon urmat de alte piețe emergente. Pe de altă parte, dacă taxa va fi implementată și va genera reacții negative, ar putea încetini adopția digitală într-o țară unde numerarul încă domină. Mai mult, lupta dintre NPCI, bănci, procesatorii de plăți și comercianți reflectă o tensiune fundamentală din economia digitală: cine ar trebui să suporte costurile infrastructurii financiare – și cum pot fi echilibrate interesele tuturor părților implicate? Răspunsul Indiei va influența probabil dezbaterile similare din Europa, Africa și America Latină, unde plățile instantanee sunt în plină expansiune.