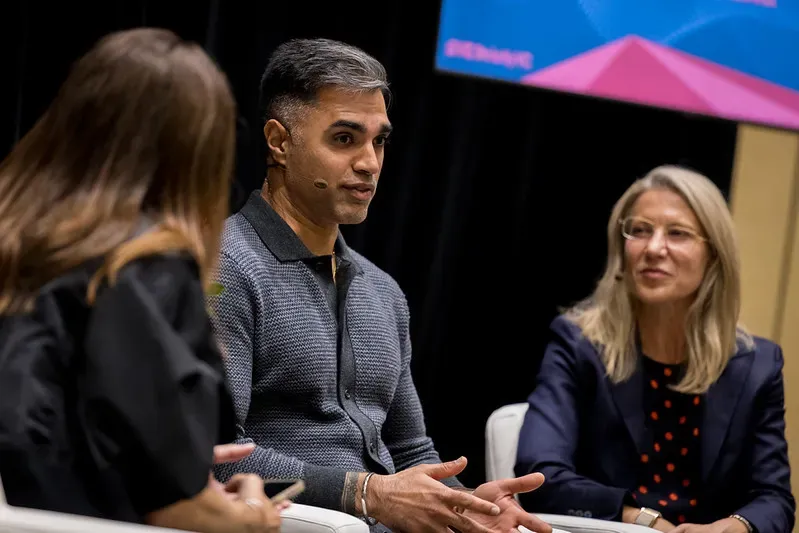
Beezer Clarkson, partener la LGT Capital Partners, un manager de active diversificat bazat la Zürich, și Amit Bhatti, partener la TrueBridge, o firmă din Chapel Hill specializată exclusiv pe venture, au acceptat să vorbească deschis despre o realitate neconfortabilă: toți, dar absolut toți LPs-au ajuns să dețină, indirect, acelorași două active — OpenAI și Anthropic — multiplicat prin zeci de fonduri diferite. Și, paradoxal, nimeni nu se plânge. Deocamdată.
O concentrație fără precedent, dar nu neașteptată
„Venture-ul a fost întotdeauna un business de putere (power law)”, explică Amit Bhatti cu o calmă dezarmanță. „De fapt, văd concentrația ca pe ceva pozitiv. Dacă am ajuns la maturitatea unui fond și încă avem multe poziții mici, înseamnă că ceva nu a mers bine. Fondurile noastre de 10+ ani încep să se consolideze în câteva nume mari: Databricks, SpaceX, Stripe. În generația actuală de fonduri, sper să vedem mult Anthropic și mult OpenAI. Aceasta este o caracteristică, nu o eroare.”
Beezer Clarkson completează perspectiva, aducând o nuanță crucială: „La stadiile incipiente, încă vedem o diversitate semnificativă a oportunităților, iar sumele sunt mai mici. Se agregează înspre aceleași companii la nivelul portofoliului total, dar fondurile early-stage nu fac investiții mari late-stage, deci acolo există încă diversitate, dacă căutați asta.”
Dar viteza cu care s-a produs această concentrare este cea care îngrijorează. Dacă în trecut un fond își construia portofoliul pe 4-5 ani, acum ciclurile s-au comprimat dramatic: 3 ani, 2 ani, chiar 18 luni. Și aici intervine semnalul de alarmă galben — nu roșu, dar galben.
Ritmul de ridicare a fondurilor: un an? Prea repede.
„Vedem fonduri care revin pe piață la un an distanță”, spune Clarkson. „Norma era de 2-2,5 ani. Unele fonduri deployează capital mult mai repede pentru că iau poziții concentrate, cu cecuri mari. Acesta poate fi un semn îngrijorător. Poate funcționa, nu știm, dar istoric e mult mai greu să faci un vintage de un an și să-l faci corect.”
Bhatti este pe aceeași lungime de undă: „Similar pentru noi. Când un GP revine la 12-14 luni după închiderea fondului anterior, întrebarea naturală este: ați avut timp să construiți portofoliul? Ați avut timp să vă alegeți companiile cu grijă, sau doar vă grăbiți să prindeți valul? Pentru că dacă vă grăbiți, greșelile se plătesc pe termen lung.”
Această accelerare nu are loc în vid. Ea este alimentată de o dinamică de piață fără precedent: fondatorii de AI primesc term sheets în zile, nu în luni; valorile se dublează la fiecare rundă; FOMO-ul (fear of missing out) la nivel instituțional este la maxim. Dar LPs-au văzut cicluri. Știu că ceea ce urcă vertiginos poate cădea la fel de repede.
Conflicul de interese ignorat
O convenție de multă dată în venture spune că nu investești în competiți directi din același fond. Dar OpenAI și Anthropic sunt, esențial, competiți pentru același pieță uriașă a modelelor de bază (foundation models). Totuși, aproape toate fondurile majore de venture au ambele în portofoliu. Și LPs-au acceptat acest lucru, pentru că alternativele — a nu fi acolo — păreau mult mai riscante.
„Nimeni nu se plânge, dat fiind potențialul de return”, recunoaște Clarkson. „LPs-ii cu care vorbesc par neîngrijorați de acest pariur uriaș, așteptându-se o bonanță. Dar văd pericolul în viitor, chiar dacă îl descriv ca o situație de ‚semnal galben’, și sunt neliniștiți de viteza cu care VC-urile revin să ridice fonduri noi.”
Ce înseamnă asta pentru ecosistemul românesc și european?
Deși discuția se concentrează pe piața americană, repercusiiile sunt globale. Fondurile europene care au LP-uri internaționale (inclusiv fonduri de pensii, universități, family offices din România sau CEE) sunt supuse aceleiași presiuni. Dacă un GP european ridică un fond la 18 luni pentru a „prinde trenul AI”, LPs-ii locali vor simți efectul cascadă.
Mai mult, concentrația capitalului în două companii americane înseamnă mai puțin capital disponibil pentru restul ecosistemului — inclusiv pentru startup-urile românești care nu fac AI generativă, ci construesc pe verticale specifice (fintech, healthtech, climatetech, enterprise SaaS). Când „banii din spatele banilor” se îndreaptă masiv către o singură narativă, diversitatea reală a inovației suferă.
O lecție din trecut: ciclicitatea nu a dispărut
Clarkson, cu experiența a două decenii, aduce o perspectivă racoritoare: „Îmi place venture-ul, așa că găosesc haosul distractiv. Am văzut ciclurile, așa că e mai puțin de groază. Apreciezi că aceste lucruri se întâmplă, și că trebuie să ne bucurăm de partea de sus, pentru că uneori vine partea de jos, și sus-ul e mult mai distractiv decât jos-ul.”
Aceasta nu este o predicție de doom, ci un apel la disciplină. LPs-ii nu cer oprire. Cer conștientizare. Cer ca GPs să nu sacrifice procesul de selecție pe altarul vitezei. Cer ca diversificarea — principiul fundamental al investiției instituționale — să nu devină un cuvânt gol.
Concluzie: jocul pe termen lung
Venture capital-ul rămâne, la esență, un joc pe termen lung. Fondurile de acum vor fi evaluate peste 7-10 ani. Concentrația în OpenAI și Anthropic poate genera returnuri spectaculoase — sau poate deveni cel mai mare studiu de caz al „herding behavior”-ului (comportamentului de turmă) din istoria finanțelor.
Pentru LPs români, pentru fondatorii locali, pentru oricine are un interes în acest ecosistem, mesajul este clar: nu vă lăsați orbitați de hype. Întrebați-vă: acest fond are o strategie reală, sau doar prinde valul? Acest GP are timp să facă due diligence, sau doar semnează cecuri? Portofoliul e diversificat, sau e un pariur all-in pe două nume?
Pentru că, așa cum spune Bhatti: „Nu fiecare dintre aceste companii va funcționa. Dar consolidația e tipică. Ce e diferit e viteza.” Și viteza, în venture, poate fi atât arma cea mai puternică, cât și cea mai periculoasă capcană.
De ce este important:
Acest articol dezvăluie gândirea reală a investitorilor instituționali (LPs) care finanțează fondurile de venture capital — o perspectivă rar accesibilă public. Înțelegerea preocupărilor lor legate de concentrația extremă în OpenAI/Anthropic, accelerarea periculoasă a ciclorilor de fonduri și ignorarea conflictelor de interese este esențială pentru oricine activează în ecosistemul startup-urilor: fondatori, angajați, business angels sau LPs mici. Semnalele de alarmă „galbene” emise de profesioniști cu decenii de experiență indică faptul că piața intră pe un teritoriu neexplorat, unde disciplina de investiție este testată ca niciodată. Pentru România și Europa, unde capitalul de risc e mai scar și dependența de LPs internaționali e mare, aceste dinamici globale dictează direct disponibilitatea și costul capitalului pentru inovația locală.