Povestea nu este doar despre bani. Este o poveste despre o transformare radicală a modelului de business, o pariere uriașă pe inteligența artificială și o reorganizare internă care semnifică că Microsoft nu mai este o companie de Windows și Office, ci o companie de infrastructură AI și agenți autonomi.
Noul Microsoft: Agenți și Infrastructură vs. Dispozitive și Consumatori
Aceasta este, poate, cea mai semnificativă schimbare structurală din ultimii ani. Microsoft a reorganizat raportarea sa financiară în două segmente fundamentale: "Agents and Infra" (Agenți și Infrastructură) și "Devices and Consumer" (Dispozitive și Consumatori). Numele primului segment spune totul: Microsoft nu mai vinde doar software; vinde agenți de inteligență artificială care acționează în numele utilizatorilor și infrastructura cloud pe care aceștia o necesită.
Segmentul Devices and Consumer a generat 15,5 miliarde dolari, o scădere de 3% față de anul trecut. Aici, știrea proastă vine de la Windows OEM și dispozitive, căzute cu 22%. Este o continuare a declinului structural al PC-urilor tradiționale și a licențelor Windows clasice. Microsoft a încercat să contracareze cu Surface și Copilot+ PCs, dar impactul financiar este încă marginal. Realitatea este că consumatorul final nu mai este motorul de creștere al Microsoft; enterprise-ul da tonul.
Cloud-ul Microsoft: Motorul de 63,9 miliarde dolari
Inima noului Microsoft bate în cloud. Segmentul Microsoft Cloud a atins 63,9 miliarde dolari venituri, în creștere cu 30% an cu an. Aici se află banii mari și, implicit, investițiile uriașe.
Descompunerea este revelatoare: Microsoft 365 (suita de productivitate cu Copilot integrat) a adus aproape 28 miliarde dolari. Azure, platforma cloud, a generat 33,2 miliarde dolari. Dar cifra care face analiștii să ridice sprâncenele este alta: 10 miliarde dolari venituri provenind de la OpenAI.
Să ne oprim aici. Zece miliarde dolari într-un singur trimestru de la un singur client – OpenAI. Chiar dacă OpenAI a început să diversificeze infrastructura spre AWS și Oracle, majoritatea modelelor lor rulează încă pe Azure. Anthropic, un alt jucător major în AI, rulează de asemenea pe Azure. Microsoft a devenit, de facto, furnizorul de utilități al revoluției AI generative.
Obligațiunile de performanță: 677 miliarde dolari angajați viitori
Un indicator puțin cunoscut dar crucial a sărit cu 73%: "commercial remaining performance obligation" (obligația comercială de performanță rămasă) a ajuns la 677 miliarde dolari. În limba română simplă: Microsoft are contracte semnate pentru 677 miliarde dolari de venituri viitoare. Majoritatea provin din contractele cu laboratoarele de AI care au nevoie de capacitate masivă de antrenament și inferență.
Aceasta nu este o promisiune. Este o angajare contractuală. Microsoft trebuie să livreze capacitatea. Și pentru a livra, trebuie să construiască.
Cheltuielile de capital: 45,2 miliarde dolari într-un singur trimestru
Iată unde povestea devine tensionată. Microsoft a cheltuit 45,2 miliarde dolari în cheltuieli de capital (CapEx) într-un singur trimestru. Un record absolut. Pentru context: în întreg anul fiscal 2020, CapEx-ul total al Microsoft a fost de aproximativ 17 miliarde dolari. Acum cheltuie aproape de trei ori atât într-un singur trimestru.
Banii merg la centre de date, GPU-uri (preponderent NVIDIA), infrastructură de rețea, energie, răcire. Microsoft construiește fabricile digitale ale secolului XXI la o viteză fără precedent. Dar piața se întreabă: când se va opri? Și, mai important, când vor începe aceste investiții să genereze rentabilitate marginală scăzută?
Paradoxul rentabilității
Paradoxal, deși cheltuie sume astronomice, Microsoft devine mai rentabilă. Marginele rămân ridicate pentru că serviciile cloud și AI au margini brute uriașe odată ce infrastructura este plasată. Dar investitorii sunt îngrijiți de "Jevons paradox" aplicat infrastructurii AI: pe măsură ce capacitatea crește și costul unitar scade, cererea explodează, dar prețurile pe care le poți cere pot cădea mai repede decât costurile.
Până acum, Microsoft a demonstrat o disciplină financiară remarcabilă. A reușit să crească veniturile mai repede decât costurile. Dar legea numerelor mari și fizica centrelor de date impun limite.
Strategia "Agents and Infra": Viitorul sau o pariere riscantă?
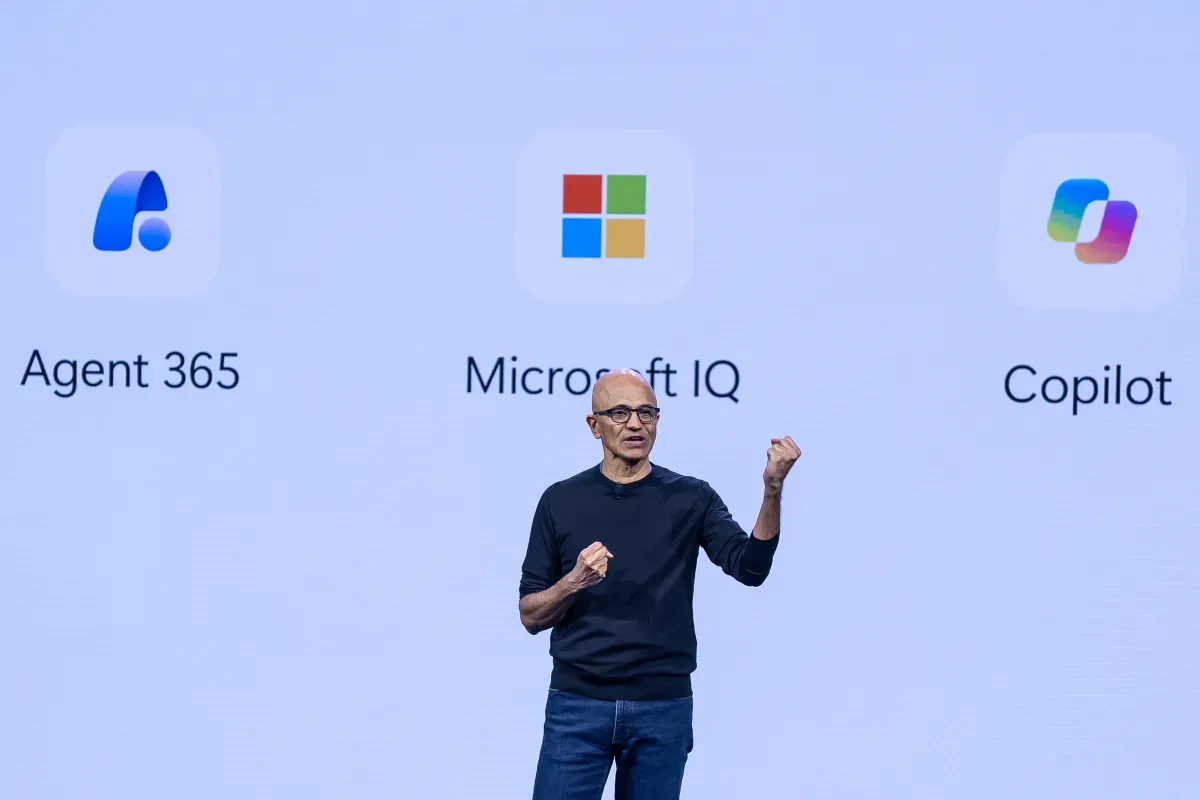
Rebrandarea segmentului enterprise în "Agents and Infra" nu este cosmetică. Microsoft pariază că viitorul nu este în aplicații statice (Word, Excel, chiar Dynamics), ci în agenți AI care acționează autonom: rezervă călătorii, scrie cod, analizează date, negociază contracte. Copilot nu este un asistent; este un agent. Și agenții au nevoie de infrastructură masivă, continuă, de încredere.
Dacă această viziune se materializează, Microsoft devine sistemul de operare al economiei AI. Dacă nu – dacă agenții rămân demo-uri frumoase sau dacă concurenții (Google cu Gemini, Amazon cu Bedrock, modelele open source) capturează piața – Microsoft s-a angajat cu 677 miliarde dolari de obligații pe o infrastructură care ar putea deveni subutilizată.
Concluzie: O companie la vârful puterii, dar la un moment critic
Microsoft este, astăzi, probabil cea mai bine poziționată companie din lume pentru eră AI. Are modelele (prin OpenAI și modele proprii), are infrastructura (Azure), are distribuția (Microsoft 365, Windows, GitHub, LinkedIn), are clienții enterprise și are capitalul. Zece trimestre consecutive de record nu sunt noroc; sunt execuție.
Dar historia tehnologiei e plină de giganți care au pariat totul pe o viziune corectă dar au greșit timing-ul sau execuția la scară. Următorii 2-3 ani vor decide dacă cele 45 miliarde dolari pe trimestru au fost investiții geniale sau excesul unui monopolist care a uitat că tehnologia se schimbă mai repede decât se amortizează centrele de date.
Pentru moment, Satya Nadella are dreptate. Numerele îi dau dreptate. Dar în tehnologie, dreptatea de azi devine adesea greșeala de mâine.
De ce este important:
Microsoft nu mai este o companie de software; este infrastructura critică a economiei globale de inteligență artificială. Zece trimestre consecutive de venituri record demonstrează o execuție excepțională, dar cheltuielile de capital de 45,2 miliarde dolari pe trimestru și obligațiile contractuale de 677 miliarde dolari expun compania la un risc sistemic fără precedent. Dacă cererea de AI se răcorește sau dacă modelele devin commoditizate (open source, on-premise), Microsoft ar putea rămâne cu o capacitate uriașă subutilizată. Pentru investitori, clienți enterprise și competiție, această trimestrală nu este doar un raport financiar – este un semnal că punctul de non-return al investițiilor masive în AI a fost trecut. Următoarea bătălie nu e pentru piață, ci pentru rentabilitatea marginală a fiecărui GPU cumpărat.