Impactul a fost imediat și brutal. La finalul februarie, când conflictul a izbucnit, prețurile la benzină și gaz au explodat. Guvernele din Seoul, Manila, Bangkok sau Hanoi au reaccționat panicate: plafonare de prețuri, circulatie alternată a mașinilor (ziua cu numere pare/impare), muncă de acasă obligatorie pentru funcționari. Vietnamul, de exemplu, a descoperit că rezervele naționale acopera nevoile țării pentru doar cinci până la șapte zile. Comerciantii privati mai aveau stocuri pentru aproximativ 65 de zile, dar totalul rămânea sub pragul minim de 90 de zile recomandat de Agenția Internațională de Energie (AIE). Thailanda avea 61 de zile (peste minimul legal de 25, dar sub standardul internațional), Filipinele 50-60 de zile doar în depozitele comerciale private.
"Criza generează două tipuri fundamentale de investiții: infrastructură care evită riscul geopolitic și infrastructură care elimină expunerea la combustibilul importat", explică Parul Bakshi, cercetător la Institutul de Studii Energetice din Oxford. E o schimbare de paradigmă: nu mai contează doar de unde viine următorul barel, ci cum ajunge la tine, cât timp rezisti fără el și dacă poți să nu mai ai nevoie de el deloc.
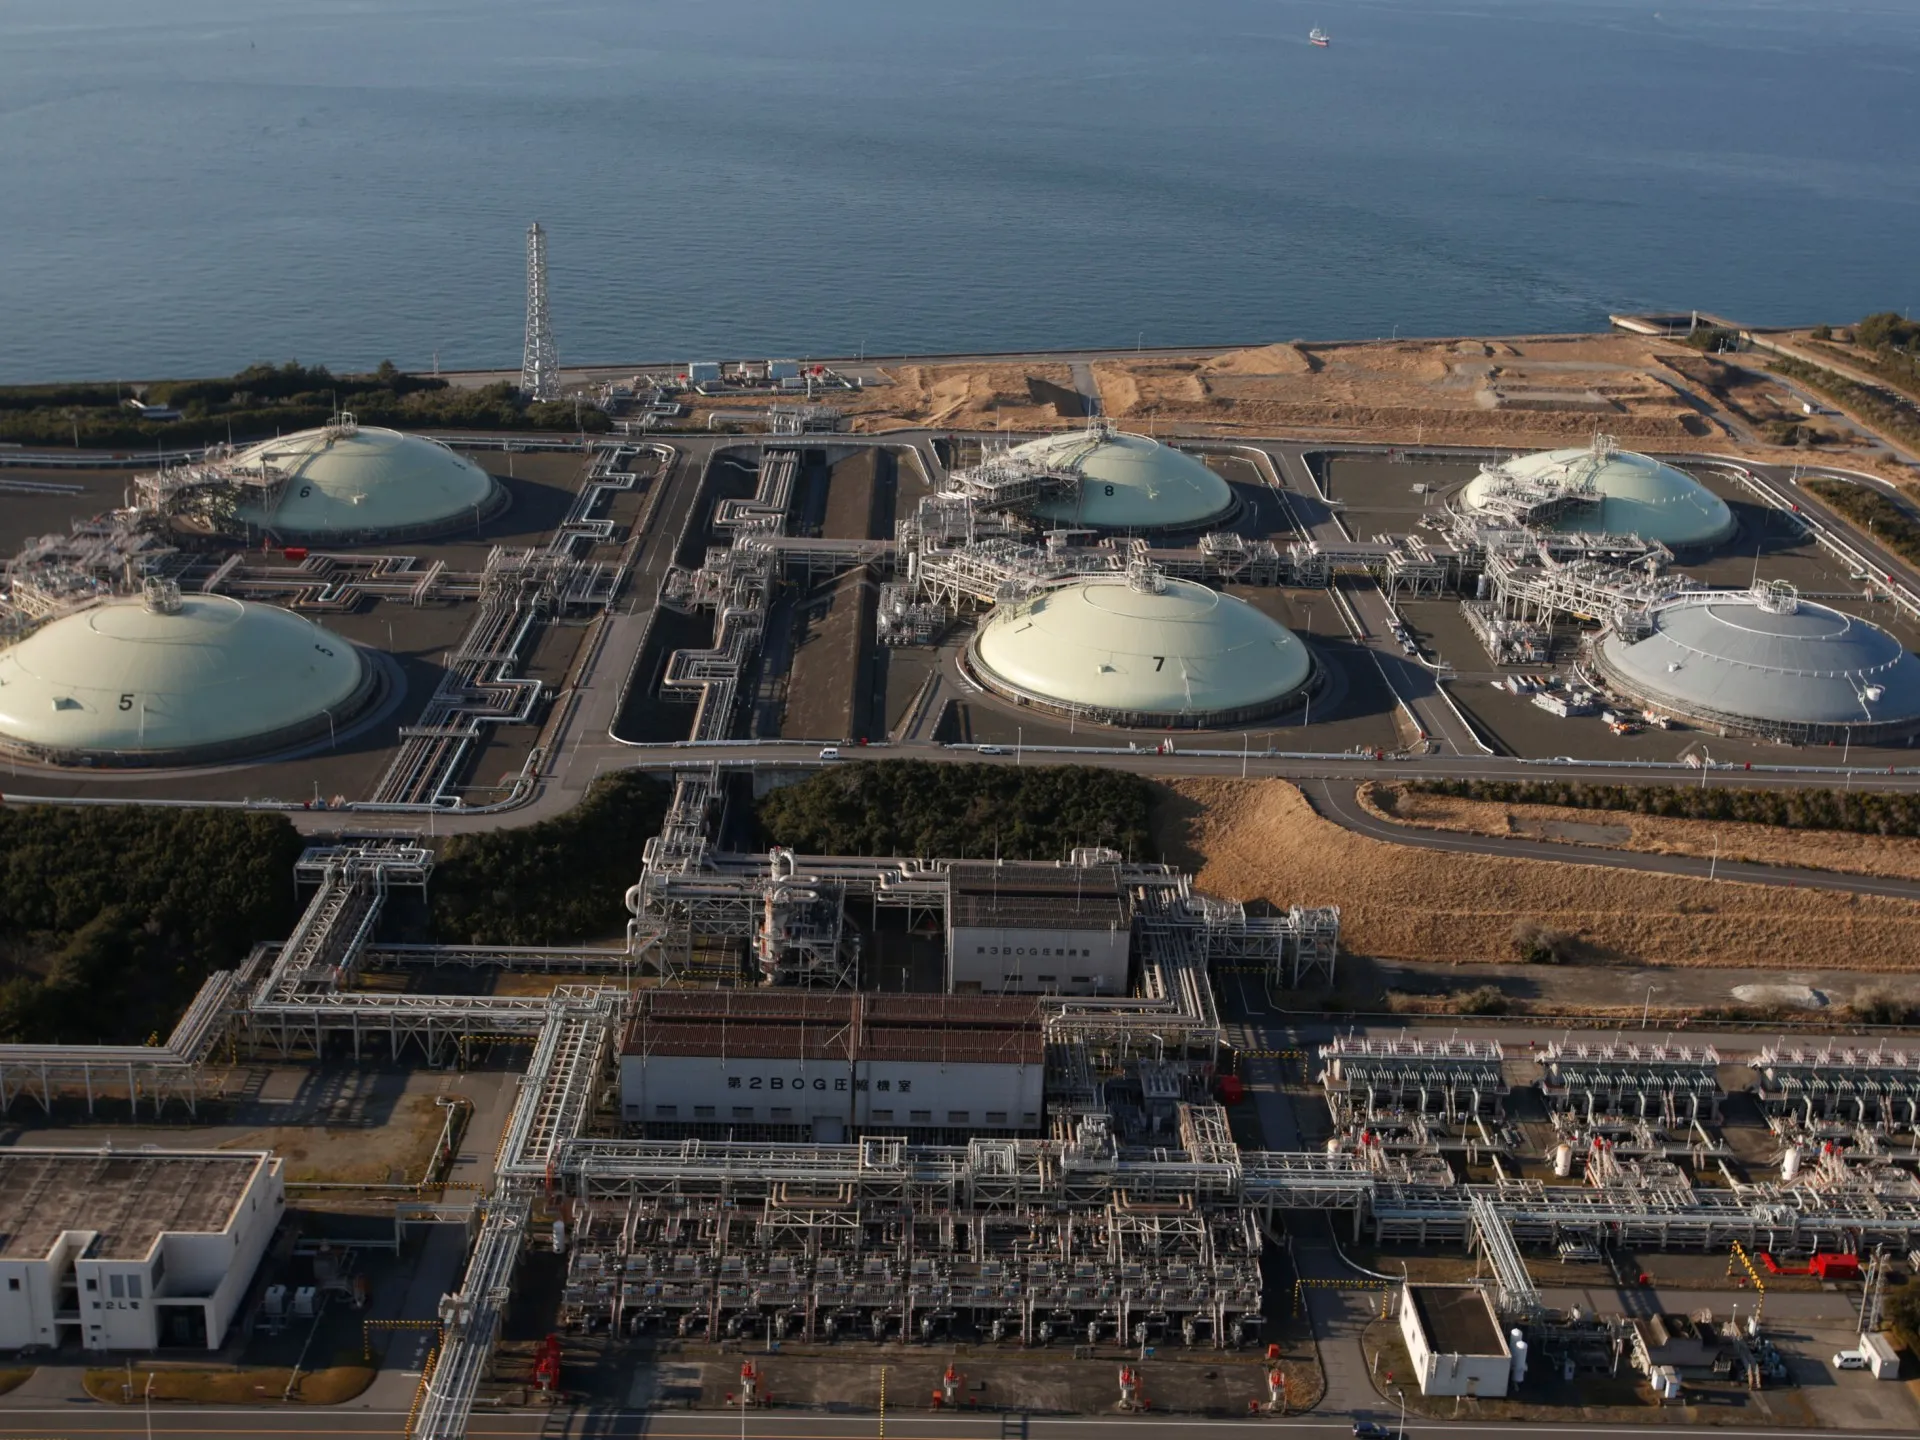
Japonia, deși la fel de dependentă de petrolul din Golf, a trecut criza mai ușor pentru că deține una dintre cele mai mari rezerve strategice din lume. În aprilie, premierul Sanae Takaichi a lansat inițiativa POWERR Asia, un pachet de 10 miliarde de dolari destinat țărilor sud-est asiatice pentru procurare și, pe termen lung, pentru construirea propriilor stocuri strategice. E o mișcare diplomatică și economică brilianță: Tokio devine furnizor de securitate energetică pentru vecini, consolidând influența sa.
În Filipine, războiul a reluat un proiect vechi. Luna trecută, un comitet parlamentar a aprobat o lege pentru o rezervă de stat de 60 de zile. În Thailanda, planurile sunt chiar mai ambițioase: conducte trans-peninsulare și fermă de tankuri, încercând să transforme Bangkok într-un hub de depozitare pentru petrolul din Golf, concurență directă pentru Singapore. Ben Kiatkwankul, de la Maverick Consulting Group, notează că Thailanda se poziționează deliberat ca alternativă la hub-ul tradițional din Singapore.
India, al treilea consumator mondial de petrol, avea în mai aproximativ 74 de zile de stocuri, 90% deținute de companii de stat. În iulie, ONGC (Oil and Natural Gas Corporation) a anunțat o nouă rezervă de 1,75 milioane de tone metrice (13 milioane barele) în sudul țării, alături de extinderea stocurilor existente cu încă 6,5 milioane de tone. New Delhi negociază și o idee inovatoare: să depoziteze o parte din rezervele sale strategice la portul Fujairah din Emiratele Arabe Unite, în afara Mării Hormuz, pe Golful Oman. E o poliză de asigurare fizică: dacă Marea se blochează complet, petrolul e deja de partea cealaltă.
Coreea de Sud, cu rezerve de 146 de milioane barele, analizează extinderea cu 30-40 de milioane, dublând planurile inițiale de 20 de milioane. Japonia, Singapore și Coreea de Sud au relații istorice de depozitare cu producătorii din Golf. Emiratele (prin ADNOC) stochează deja petrol în Singapore, India, Coreea de Sud și Japonia; Kuwaitul și Arabia Saudită au stocuri în Coreea și Japonia. ADNOC vrea să ridice capacitatea în India la 30 de milioane barele. E o rețea de siguranță mutuală: producătorii au piețe garantate, consumatorii au acces prioritar în criză.
China, al doilea consumator mondial după SUA, vede criza ca o confirmare a strategiei proprii. Planul pe cinci ani (2026-2030) pentru petrol și gaz, finalizat recent, include conducte noi, depozite extinse de GNL și forsonări în ape adânci. PipeChina, operatorul de conducte de stat, accelerează construcția a aproape 40 de proiecte, inclusiv 9.000 de kilometri de conducte interne. David Fishman, expert la Lantau Group din Hong Kong, subliniază: planurile exista înainte de război, dar conflictul a validat rațiunamentul. "Orice incertitudine internă legată de costurile sau eforturile de a construi rezerve potențial 'superfluu' a evaporat", zice el. Instabilitatea cronică nu mai e o teză, e o realitate.
Singurul fir comun al tuturor acestor eforturi, conform lui Bakshi, este reducerea expunerii la "un singur combustibil, un singur furnizor sau un singur punct de strangulare". Asia nu mai acceptă să fie ținută la ransom de geografia și politica Orientului Mijlociu. Se construiește o nouă arhitectură energetică regională: mai densă, mai diversificată, mai rezistentă. Și, paradoxal, acest efort uriaș de a stoca combustibili fosili se întâmplă în același timp cu presiunea pentru de-carbonizare. Dar în geopolitica reală, siguranța de azi cumpără libertatea de a tranzitiona mâine.
De ce este important:
Această reconfigurare masivă a logisticii energetice asiatice nu este doar o reacție tactică la un conflict militar, ci o schimbare structurală cu repercusii decenii. Reorientarea stocurilor spre Asia de Est și Sud-Est reduce puterea de chantaj a Iranului pe Marea Hormuz și modifică dinamica piețelor globale: prețurile devin mai stabile, dar și mai decouplate de evenimentele din Golf. Pentru România și Europa, lecția e clară: diversificarea rutelor (ca Coridorul Vertical sau proiectele de GNL de pe Marea Neagră) și construirea de rezerve strategice proprii nu sunt opțiuni, ci imperativ de securitate națională. Asia ne arată că în era instabilității, cel care deține stocul și conducta dictează regulile jocului.