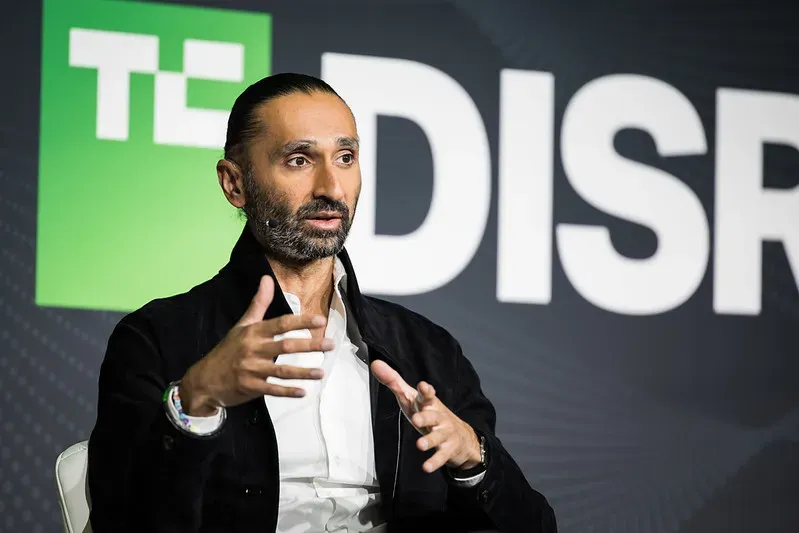
Khaira, veteran al casei care s-a mutat din New York în San Francisco pentru a conduce noua divizie Blackstone N1 (BXN1), a fost categoric: ciclul actual de investiții în AI nu seamănă cu nimic din trecut. Ni mobile, nu SaaS. Aici capitalul nu e un avantaj – e o condiție sine qua non. Și Blackstone, cu portofoliul său enorm, e poate singura entitate capabilă să financeze această tranziție la scară industrială.
"Suntem cel mai mare deținător de capacitate de calcul (compute) în afara hiperscalerilor (Microsoft, Google, Amazon), fie că vorbim de investiții în neocloud-uri, centre de date, sau capacitatea de a folosi acest compute strategic pentru a sprijini companii", a declarat Khaira. Nu e o exagerare. E o constatare a realității pieței.
Structura BXN1 e unică pe piață. Nu sunt capitaliști de risc clasicici care cumpără equity și așteaptă exit-ul. Ei oferă structuri de capital flexibile: de la datorii (debt) la equity, adaptate nevoilor specifice ale companiilor care construiesc infrastructura AI. Această flexibilitate le permite să intre în deal-uri pe care VC-urile tradiționale nu le pot atinge – sume de ordinul miliardelor, nu al milionelor.
Un exemplu concret: Crux AI, un neocloud lansat în parteneriat cu Google pentru a comercializa TPU-urile custom ale acestuia. Blackstone a angajat 5 miliarde de dolari ca investor. Sau Etched, o startup de cipuri de patru ani a cărei dezvoltare rapidă a atras atenția pieței. Neocloud-urile sunt, simplu spus, furnizori de cloud care închiriază infrastructură GPU pentru AI. Blackstone a pionerat o structură de finanțare care le permite să împrumuteze sume masive acestor neocloud-uri venture-backed, analizând atât contractele cu clienți angajați, cât și GPU-urile puse ca garanție.
Primul deal major de acest tip a fost în 2023, cu CoreWeave. Abia după lansarea ChatGPT, cererea a explodat. CoreWeave avea atunci doar 30 de milioane dolari venituri și profitabilitate minimă, conform Khaira. Totuși, s-au adresat Blackstone pentru un împrumut de 2,3 miliarde. Garanția? O colecție masivă de GPU-uri Nvidia (Nvidia fiind de asemenea investor). Confortul Blackstone a venit din contractele CoreWeave cu clienți "blue-chip" ca Microsoft. Acea tranzacție a devenit modelul de finanțare pentru miliardele de dolari de datorii urmate pentru CoreWeave și rivali.
"Una din principalele lucruri pe care le analizăm e natura clientului. Dacă clientul e investment-grade – să zicem Microsoft sau Meta – riscul se prețuiește relativ la acel client", a explicat Khaira. Logica e simplă: nu pariezi pe startup-ul care închiriază GPU-urile, pariezi pe gigantul tehnologic care plătește facturile.
Pe această vală, Blackstone a co-liderat alături de Coatue o facilitate de credit de 10 miliarde pentru furnizorul australian de GPU-uri Firmus, mai devreme acest an. Dar aici intervine partea delicată, pe care Khaira a recunoscut-o deschis: în ultimele săptămâni, greutatea datoriilor accumulate de aceste companii a început să ridice semne de întrebare. Datoria CoreWeave a îngrășat la aproximativ 50 de miliarde de dolari.
Pe partea de credit, agitația pieței vine dintr-o combinație de factori, a explicat el. Ratele dobanzii au tăiat în septembrie, și semnalele inflației mai calde decât se aștepta sugerează că costurile împrumuturilor pot continua să urce. La asta se adaugă inundația de oferte de datorii pentru infrastructură AI. "Vedem și spread-uri de credit mai mari", a spus Khaira, explicând că creditorii cer prime mai mari deasupra ratelor de bază deja crescute pentru a finança construcția AI. "Costul capitalului pentru a prețui datorii pentru un Meta sau un Microsoft s-a lărgit", a adăugat, subliniind că chiar și gigantii tehnologici cu balanțe masive și profituri solide plătesc mai scump pentru a împrumuta.
Îngrijorările legate de costul crescut al datorilor s-au déversat pe piața de acțiuni. Acțiunile CoreWeave au căzut peste 20% în zilele recente, în timp ce Firmus a anulat planurile sale de... (textul original se întrerupe aici, dar contextul e clar).
Totuși, Khaira rămâne optimist, sau cel puțin pragmat. El argumentează că frica pieței e exagerată pentru că fundamentalele nu s-au schimbat: cererea de compute e structurală, nu ciclică. Companiile nu cumpără GPU-uri pentru speculație, ci pentru că modelele lor au nevoie de ele acum. Contractele pe termen lung cu hiperscalerele oferă o vizibilitate a veniturilor pe care puține alte active o au.
De asemenea, Blackstone nu e un fond speculativ. Ei dețin activele reale – centrele de date, fibra optică, energia, GPU-urile. Dacă un neocloud dă faliment, Blackstone preia activele fizice care au valoare intrinsecă și o cerere reală. E o poziție de "heads I win, tails I don't lose much" pe care puțini o pot juca.
Marea imagine e că Blackstone se transformă dintr-un investor financiar într-un jucător infrastructural. Ei nu doar finanțează AI; ei dețin o parte semnificativă din plumbul pe care rulează AI-ul. Aceasta le dă un leverage unic: pot oferi portfolio companies acces la compute scazut sau prioritizat, un avantaj competitiv decisiv într-o lume unde GPU-urile sunt noul petrol.
Strategia BXN1 e, în esență, o pariere pe faptul că bottleneck-ul AI nu e algoritmul, ci hardware-ul și energia. Și cine controlează hardware-ul și energia, controlează ritmul inovației. Khaira a mutat familia în Bay Area nu pentru stil de viață, ci pentru că e singurul loc unde poți simți pulsul acestei curse la armamente în timp real.
Criticii spun că e o bombă de ceasornic: prea multă datorie, prea puține venituri reale din aplicații AI la nivel de consumator, o buclă de hype care va sparge. Khaira contrazice că infrastructura se construiește înainte de aplicațiile killer. Nu ai putut avea iPhone-ul fără rețelele 3G/4G construite cu ani în avans. Nu poți avea AGI sau agenți AI ubișchiviți fără centrele de date și GPU-urile construite acum.
De ce este important:
Această poveste nu e doar despre Blackstone sau CoreWeave. E despre reconfigurarea fundamentală a pieței de capital pentru tehnologie. Pentru decenii, venture capital a fost motorul inovației tech. Acum, pentru prima dată, private equity-ul și creditul institutional intră în joc la scară masivă, pentru că sumele necesare (zeci de miliarde pentru un singur cluster de date) depășesc capacitatea oricărui fond VC. Aceasta schimbă regulile jocului: companiile AI vor trebui să aibă business models care justifică costul capitalului din ziua unu, nu în anul cincu. Pentru investitori, semnul e clar: valoarea se mută de la "aplicații" la "infrastructură". Pentru România și Europa, lecția e dură: fără capital pacient și masiv (tip fonduri de pensii, asigurări, suverane) și fără o strategie națională de compute, vom rămâne doar consumatori de AI, nu producători. Blackstone a înțeles jocul. Noi când?