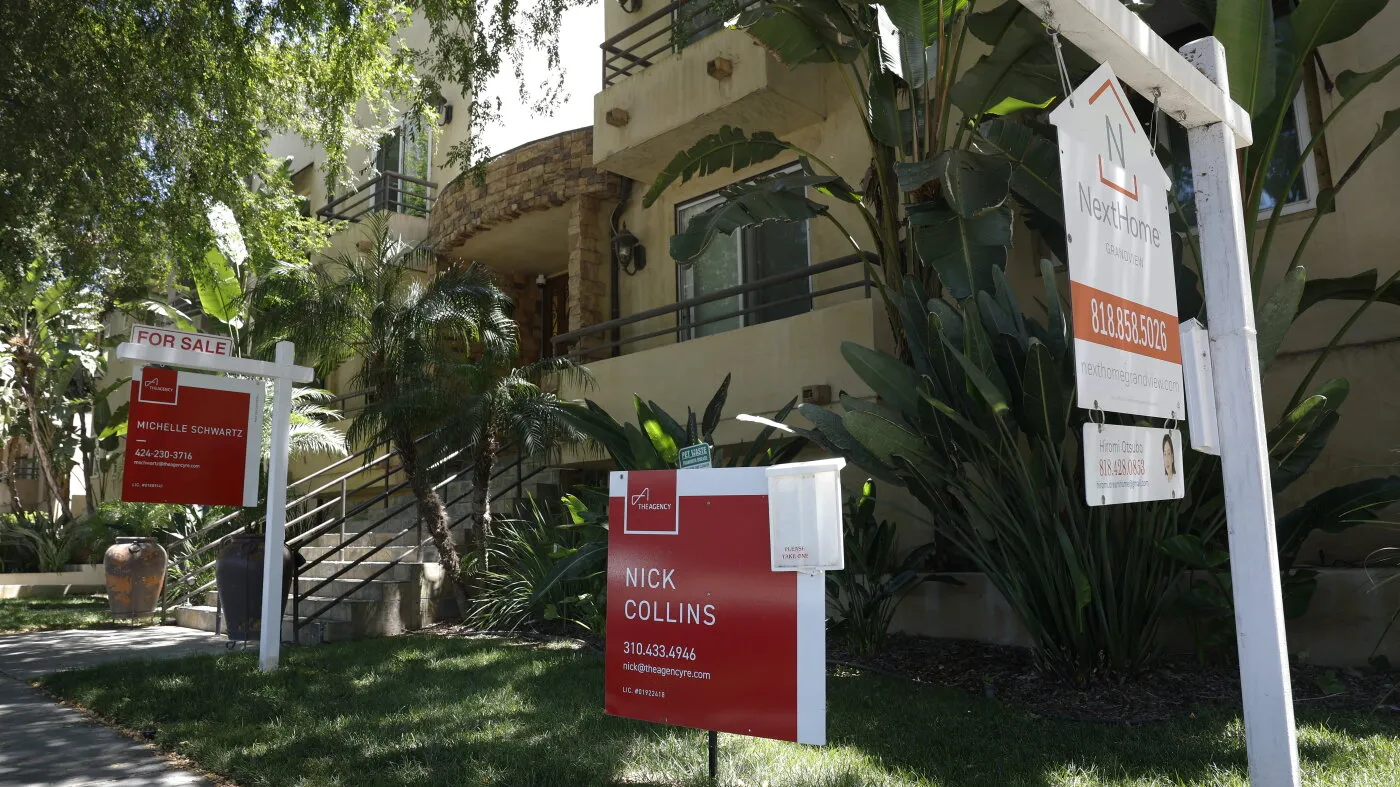
Până aici, poate nu pare o știre care te lovește. Dar dacă te uităm în oglinda timpului, imaginea devine dramatică: în 2019, același calcul arăta 8 ani. Timpul s-a dublat. Șase ani de pandemie, inflație, rate dobandă la praguri inedit și o criză a locuințelor care nu dă semne de oprire au transformat visul casei proprii într-o cursă de fond cu obstacole invizibile.
"Cele șapte ani trecute au fost extraordinar de bune pentru proprietari", declară Mike Calhoun, președintele Centrului pentru Împrumuturi Responsabile. "Ceia ce au câștigat ei — capitalul, siguranța, capacitatea de a refinancia la rate de 2-3% — a venit pe spatele celor care încă închiriază."
O inegalitate care se adâncește pe linii rasiale și profesionale
Raportul nu se oprește la media națională. Desfășoară firul până la realități duroare: pentru o gospodărie neagră cu venit mediu, timpul de economisire sare la 21 de ani. Pentru gospodăriile cu venituri mijlocii (între 50.000 și 120.000 de dolari/an) — exact categoria pe care o ai aștepta să fie "candidatul ideal" la credit — timpul s-a dublat la 12 ani. Și pentru cei care țin societatea pe picioare — polițiști, pompieri, medicuși, infirmiere, profesori — calculul arată între 10 și 13 ani.
"Copiii mici la momentul când familia începe să economisească ar putea fi deja la facultate sau pe piața muncii înainte ca părinții să ajungă să cumpere prima casă", notează analiza. O frază care zice totul despre impactul pe termen lung: nu e doar despre bani, e despre timingul vieții.
Matematica care nu se potrivește
Calculul centrei se bazează pe un avans de 3,5% — minimul cerut de Federal Housing Administration (FHA) pentru primii cumpărători. Realitatea? Mediana primilor cumpărători pune pe masă aproape 10%. Dar raportul alege scenariul optimist, cel mai accesibil, pentru a arăta că chiar și acolo, matematica nu iese.
Casa de început este evaluată la 335.574 de dolari — 80% din prețul median al caselor existente. Costurile de închidere (closing costs) au crescut la rândul lor, împinse în sus de asigurările de proprietar care explodă în state ca Florida sau California.
În același timp, veniturile închirieraților nu au urmat ritmul. De la 2001 până în 2024, veniturile reale au crescut cu doar 9%, în timp ce chiriile au sărit cu 30%, conform unui studiu al Centrului Conducător pentru Studii de Locuințe al Harvardului. Rezultatul? Un sfert din închirieri cheltuiește acum mai mult de jumătate din venit pe chirie și utilități. Nu mai rămâne nimic de pus deoparte.
Geografia șanselor: de la Houston la Los Angeles
Nu toată America e la fel. Raportul arată o harta a disparităților uriașe: la Houston ai nevoie de 11 ani să economisești. La Los Angeles — 24 de ani. Aproape o generație întreagă.
Și nu cred că e doar o problemă urbană. "Problema este chiar mai acută în zonele rurale care cresc cel mai repede decât în cele urbane", avertizează centrul. Un studiu al think tank-ului Third Way confirmă: construcția de locuințe nu ține pasul cu creșterea populației în zonele rurale, creând o presiune uriașă pe accesibilitate.
"Banca de la mămică și tată" — singura soluție reală?
Când datele nu mai se potrivesc, oamenii găsesc soluții informale. "Cumpărătorii cu numerar sunt tot mai mulți", spune Calhoun. "Pentru tineri, calea dominantă spre avans e ajutorul de la familie — 'banca de la mămică și tată' și prieteni."
Programele oficiale de asistență la avans? Există mii. Dar "adesea se termină banii", explică Calhoun. "Sunt mici, idiosincratice, greu de accesat." El pleadă pentru programe mai largi, care să ajungă la cei fără bogatie intergenerațională.
Criză de ofertă auto-entretinută
Paradoxul actual: proprietarii care au cumpărat la rate mici (2-3%) nu se pot permite să mute. Dacă vindeau, ar trebui să cumpere la 7%+ dobândă. Așa că stau pe loc. Mai puține case pe piață. Prețurile rămân înalte. Închirierii rămân închirieri. Cercul vicios se închide.
Ce propune raportul
Centrul pentru Împrumuturi Responsabile nu se oprește la diagnostic. Cere:
De ce este important:
Această analiză nu e doar o statistică — e un semnal de alarmă pentru contractul social. Când o generație întregă e exclusă din proprietate, pierdem nu doar stabilitate financiară, ci și investiția în comunități, în școli, în rădăcini. Bogția intergenerațională devine singurul motor al accesului la locuință, îngroșând abisul dintre cei care au și cei care n-au. Dacă nu acționăm acum — prin politici de ofertă, sprijin real pentru primii cumpărători și o refacere a sistemului de chirii — risca să ne trezim într-o societate bifurcată: proprietari și închirieri pe viață. Și acea societate nu e sustenabilă, nici politic, nici economic, nici moral.