La câteva sute de metri de sediul Parlamentului, în centrul vechi al capitalei, Elizabeth González, 28 de ani, baristă la o cafenea din zona Istorică, servia cafea cu o grijă deosebită. "Oamenii nu mai au nicio încredere", spune ea, ștergând o masă. "Ieri a intrat un client și a insistat să plătească numerar. Nu mai are încredere în niciun banc. Dacă paraguenienii nu au încredere acum, investitorii străini vor avea și mai puțină." Cuvintele ei resonau cu o realitate brută: încrederea, acea monedă invizibilă care ține împreună orice sistem financiar, tocmai se dizolvase.
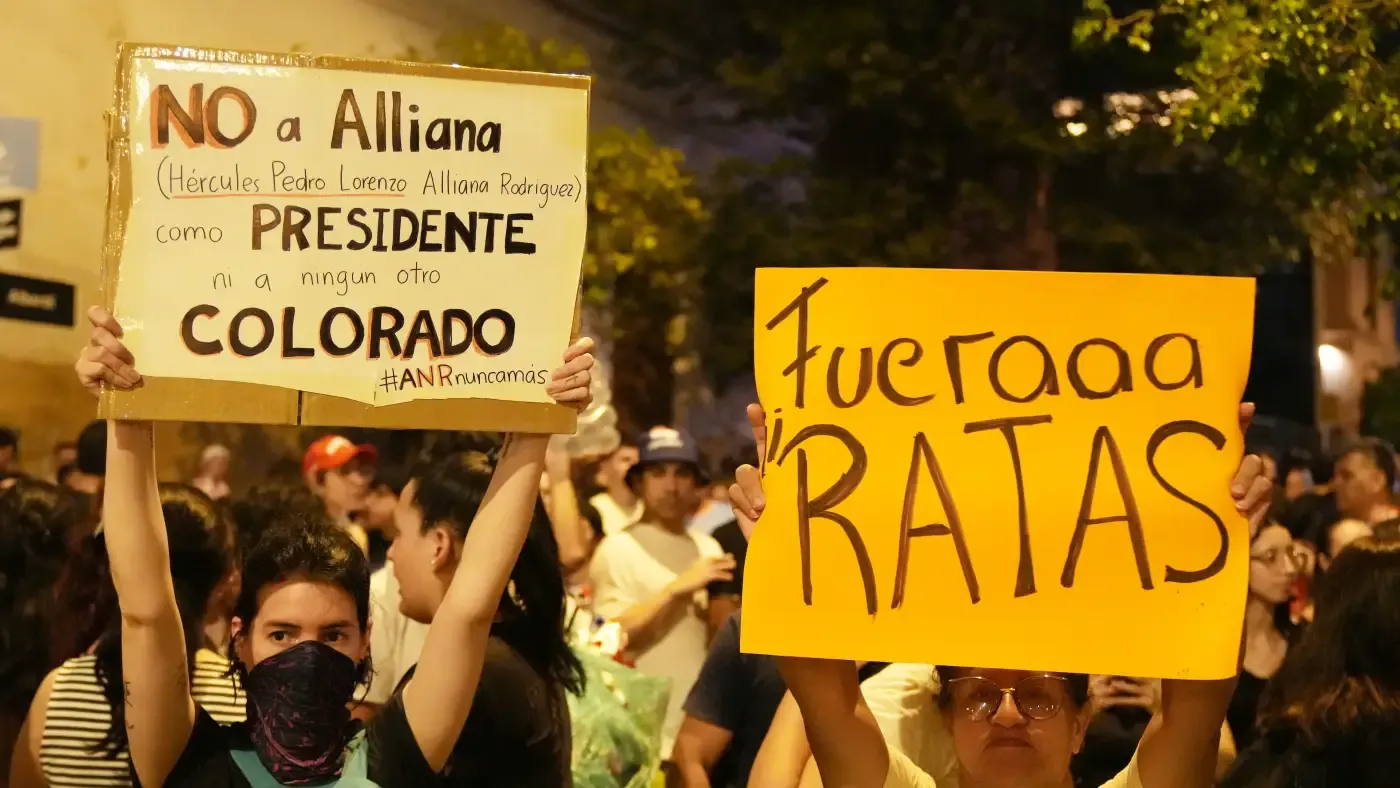
Afara Congresului, protestatarul striga, dar în interior se juca o partidă de șah politică cu consecințe istorice. Vineri, 6 noiembrie 2026, Senatul a votat impunerea și demiterea președintelui Santiago Peña, un aliat apropiat al lui Donald Trump, într-o procedură accelerată fără precedent în istoria recentă a țării. Vicepreședintele Pedro Alliana a fost învestit ca succesor în aceeași zi. Un președinte căzut nu din cauza unui scandal sexual sau al unei războaie, ci din cauza unui banc digital care a crescut prea repede, prea mult și prea aproape de putere.
O tragedie la scară umană
Povestea nu este despre active toxice sau derivati complexe, ci despre oameni obișnuiți. Elodia Saveredo, 71 de ani, casnică care își vinde meșteșugurile online, stătea pe un scaun de plastic în fața Parlamentului, ținând un panou cartonat. "Am venit nu pentru că mă afectează pe mine personal, ci pentru că afectează tot Paraguay-ul", spune ea cu o calmă care ascunde o furie profundă. Alături de ea, Batarram Caballero, 23 de ani, studentă la biochimie și președinta Centrului Studențesc de la Universitatea Națională, explică drama colegilor ei: "Nu erau bani mari, poate, dar erau bani pentru abonamentul de autobuz. Eră bani pentru mâncare. Să le auzi asta și să nu poți face nimic pentru că nu ai resursele să le ajuti... este descurajant."
Autoritățile au încercat să oprească sângerarea. Banca Centrală a anunțat că, până sâmbătă, aproape 1,2 milioane de clienți au primit un avans din Fondul de Garantare a Depozitelor. Dar restul aștepta încă. Între timp, economiile informale — piețele, taxiștii, micii magazine — au trecut exclusiv la numerar, un regres la un sistem dinainte de digitalizare, năvălit de frică.
Ascensiunea meteorică a unui "unicorn" local
Cum a putut o instituție născută ca o fintech în 2021, transformată în bancă depline doar în noiembrie 2023, să devină în câțiva ani spatele dorsalei financiare a unei națiuni? Răspunsul se află într-un amestec periculos de marketing agresiv, conveniență digitală și legături politice opace.
Ueno Bank a vândut visul modernității: conturi deschise de pe telefon în minute, cashback la fiecare plată, interfață prietenoasă, zero taxe ascunse. A fost banca "cool", cea care înțelegea tinerii, cea care nu te face să stai la coadă. Dar spatele acestui fațadă digitală ascundea o structură clasică de captare a statului.
Manuel Ferreira, economist și fost ministru al Finanțelor, a explicat pentru ABC Color mecanica simplă dar distructivă: "Într-un banc normal, acționarii aduc o mică parte a capitalului, restul venind de la depozite. Activele principale sunt creditele acordate clienților. La Ueno, marketingul și reducerile au atras clienți, dar nu au creat active durabile. Multe din credite au mers către firme legate direct de proprietari, Grupo Vásquez. Avem 146 de milioane de dolari împrumutate doar trei companii. Efectele de schimb erau semnate de aceleași persoane pe ambele părți a tranzacției."
Banii statului într-un banc al "prietenilor"
Cel mai groaznic detaliu nu este riscul privat, ci cel public. Institutul de Securitate Socială (IPS), gardianul pensiilor paraguenienilor, avea aproximativ 355 de milioane de dolari investiți în Ueno — aproape 9% din portofoliul său. Cum a ajuns un banc de doi ani să gestioneze banii pensiilor? Întrebarea rămâne suspendată în aerul viciat al coridorilor de putere din Asunción.
Scandalul a lovit președintele Peña la nivel personal. Declarația sa de avere, depusă după preluarea mandatului în 2023, arăta acțiuni în Ueno Holding evaluate la 845.000 de dolari (1,6% din capitalul social). Le-a vândut în martie 2025, dar umbra conflictului de interese a rămas. El a numit Carlos Carvallo, fostul CEO al Ueno Bank, la șefia Băncii Centrale în 2023. Procurorii alegă că, în calitate de președinte, a folosit poziția sa pentru a influența agenții publice și entitățile de stat să își mențină depozitele la bancă, în ciuda legăturilor sale directe cu acționarii majoritari.
Războiul din Colorado Party
Dar demiterea nu a fost doar o reacție la colapsul bancar. A fost culmiunea unei lupte intestine feroce în Partidul Colorado, care guvernează Paraguay de aproape șaptezeci de ani (cu o scurtă întrerupere). Peña, reprezentantul ailei "cartiste" (loială lui Horacio Cartes, fost președinte și magnat al tutunului), s-a confruntat cu o rebelie a propriei majorități parlamentare. Senatori care până ieri îl aplaudau au votat astăzi impunerea sa, temându-se de furia electorală și presiunea opiniei publice. A fost un sacrificiu ritual pentru a salva partidul.
De ce este important:
De ce este important:
Criza Ueno Bank nu este doar un scandal financiar local; este un studiu de caz textbook despre pericolul capturei de stat (state capture) în era digitală. Demonstrează cum tehnologia financiară (fintech), lipsită de reglementare riguroasă și supusă intereselor oligarhice, poate distruge încrederea publică într-o singură noapte. Pentru Paraguay, costul este imens: un președinte demis, o economie parizată pe numerar, o generație de tineri care învăță că sistemul nu le aparține, și o imagine internațională avariată tocmai când țara căuta investiții străine. Pentru restul lumii, este un avertisment: digitalizarea banilor nu înseamnă democratizarea lor. Când algoritmul servește interesele unui grup restrâns, nu ale depozitanților, colapsul este doar o problemă de timp. România și alte țări din regiune, în plin proces de digitalizare bancară și extindere a finantelor alternative, ar trebui să studieze acest caz nu ca pe o știre străină, ci ca pe un scenariu posibil de viitor.