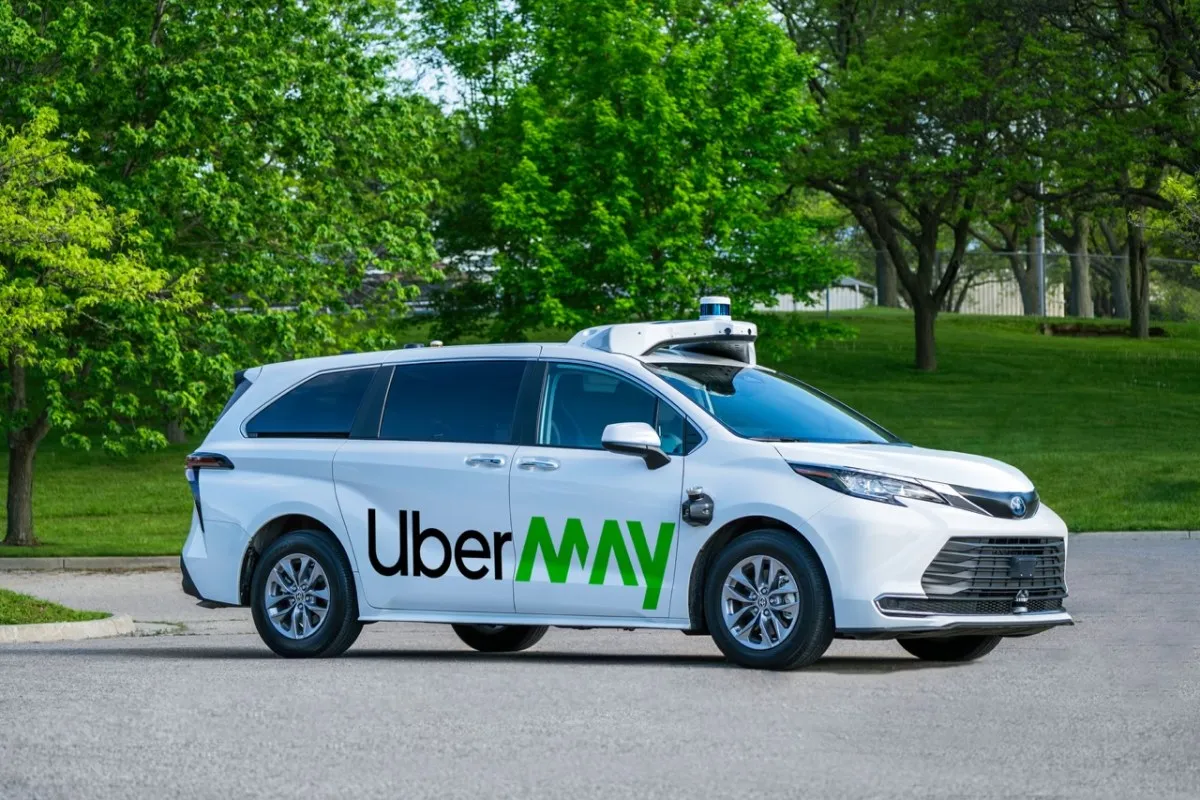
Ce înseamnă, de fapt, această tranzacție? Ei bine, May Mobility nu este o companie oarecare. Fondată în 2017, ea a reușit să se diferențieze printr-un model de business pe care îl numește „asset-light” și „partnership-first”. În loc să dețină și să opereze propria flotă de robotaxi-uri, așa cum fac alți giganți din domeniu, May Mobility își vinde vehiculele autonome către partenerii săi de flote, păstrând în același timp controlul asupra supravegherii de la distanță și a actualizărilor de software. Practic, ei nu vând mașini, ci vând tehnologia și serviciile care fac mașinile să meargă singure. În schimb, primesc fie taxe fixe, fie taxe de licență per călătorie.
Această abordare este menită să le ofere partenerilor flexibilitate și să reducă barierele de intrare pe piață. În loc să investească masiv în cercetare și dezvoltare, companiile de transport sau de ride-hailing pot pur și simplu să cumpere vehiculele de la May Mobility și să beneficieze de întreaga infrastructură software necesară pentru operarea lor autonomă. Este o strategie care ar putea atrage mulți parteneri interesați să intre în era mașinilor fără șofer, fără a-și asuma riscurile financiare uriașe asociate cu dezvoltarea internă.
În prezent, May Mobility operează în trei locații din Statele Unite, folosind furgonete Toyota Sienna. Are un parteneriat cu Lyft în Atlanta și oferă curse în două orașe din Minnesota: Eden Prairie și Grand Rapids. Aceste operațiuni au generat anul trecut venituri de aproximativ 10 milioane de dolari, dar compania a avut și o ardere de numerar de aproximativ 93 de milioane de dolari. Este o imagine tipică pentru o companie de tehnologie aflată în faza de scalare: investește masiv pentru a-și construi infrastructura și a-și extinde prezența, în speranța că va deveni profitabilă pe termen lung.
Până în prezent, May Mobility a oferit peste 550.000 de curse autonome plătite, acoperind mai mult de un milion de mile. Aceste cifre, deși impresionante, sunt mici în comparație cu ce fac giganții din domeniu. Waymo, de exemplu, operează în mai multe orașe și oferă zeci de mii de curse pe săptămână. Totuși, May Mobility nu își propune să concureze direct cu Waymo sau cu Tesla. Ei vizează o nișă diferită, concentrându-se pe parteneriate și pe piețe mai puțin deservite.
Tranzacția cu SPAC-ul ACP Holdings Acquisition Corp., înființat de compania de investiții Atlas Credit Partners din Houston, Texas, implică o investiție privată în capital public (PIPE) de 120 de milioane de dolari și până la 217 milioane de dolari dintr-un cont fiduciar deținut de ACP Holdings. Cu toate acestea, acționarii SPAC-ului pot alege să își răscumpere acțiunile în momentul fuziunii, ceea ce ar putea reduce suma de bani care ajunge efectiv la May Mobility. Este un risc inerent oricărei tranzacții de acest tip, iar compania este conștientă de el.
Odată ce fuziunea va fi finalizată, May Mobility va deveni prima companie publică din Statele Unite concentrată exclusiv pe ride-hailing autonom. Aceasta este o diferențiere importantă, având în vedere că alte companii publice care lucrează în domeniul autonomiei, precum Tesla, Rivian, Alphabet (cu Waymo) sau companiile de camioane autonome Aurora și Kodiak, au și alte linii de business sau se concentrează pe alte segmente. May Mobility vrea să fie văzută ca o „pure-play” în domeniul robotaxi-urilor, ceea ce ar putea atrage investitori interesați în mod specific de acest sector.
Această mișcare este, în esență, un test al apetitului pieței de capital pentru astfel de afaceri. După dezamăgirile din trecut cu unele companii de vehicule electrice care au intrat la bursă prin SPAC-uri și apoi au eșuat spectaculos, investitorii sunt mai precauți. May Mobility trebuie să demonstreze că modelul său de business este sustenabil și că poate genera profituri pe termen lung. De asemenea, este un test al abordării sale tehnice, bazată pe parteneriate și pe un model „asset-light”. Dacă va reuși, ar putea deschide calea pentru alte companii similare care doresc să intre pe piața de capital.
Compania intenționează să folosească fondurile obținute pentru a finanța cercetarea și dezvoltarea, în special pentru a elimina șoferii de siguranță din vehicule, precum și pentru investiții în lanțul de aprovizionare, pentru a reduce costurile materialelor. De asemenea, vizează extinderea în noi zone geografice, unele dintre acestea urmând să fie anunțate mai târziu în acest an. Recent, compania a demarat un prim proiect pilot în Japonia și plănuiește lansări comerciale în Arlington, Texas, în parteneriat cu Uber, la sfârșitul acestui an sau la începutul lui 2027.
Este o perioadă interesantă pentru industria vehiculelor autonome. Companiile se luptă să găsească modelul de business potrivit și să convingă publicul și autoritățile de siguranța tehnologiei lor. May Mobility a ales o cale diferită, una care se bazează pe colaborare și pe flexibilitate. Rămâne de văzut dacă această strategie va fi una câștigătoare pe termen lung, dar cu siguranță este una care merită urmărită îndeaproape. Tranzacția cu SPAC-ul este doar începutul unei noi etape în evoluția companiei, una care ar putea redefinește modul în care ne gândim la transportul urban.
De ce este important:
Această tranzacție este importantă pentru că marchează un moment de cotitură pentru industria vehiculelor autonome. May Mobility devine primul „pure-play” de robotaxi-uri listat la bursă din SUA, oferind investitorilor o expunere directă la acest sector, fără a fi nevoie să investească în giganți tehnologici sau în companii auto tradiționale. Succesul sau eșecul acestei companii ar putea influența modul în care piața de capital privește întregul sector al mobilității autonome. De asemenea, modelul de business „asset-light” și „partnership-first” al May Mobility ar putea deveni un exemplu de urmat pentru alte companii care doresc să intre pe această piață fără a-și asuma costurile uriașe ale deținerii de flote. Este un test crucial pentru o tehnologie care promite să schimbe fundamental modul în care ne deplasăm în orașe.