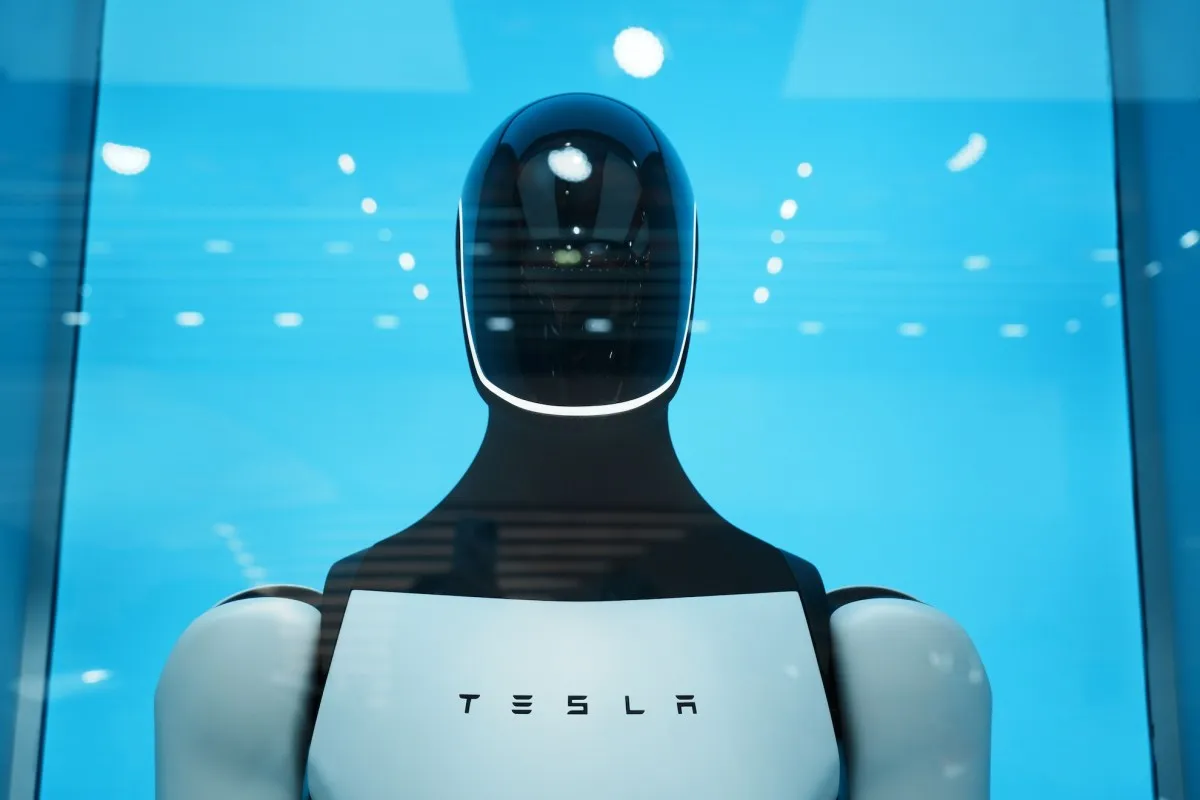
Cifrele publicate în scrisoarea adressată acționarilor pentru al treilea trimestru 2025 (anul fiscal al companiei) pictează un tablou complex, aproape schizofrenic. Pe de o parte, avem o realizare tehnologică majoră: „Boții care ies de pe această linie sunt primii boți de calitate de producție pe care i-am fabricat”, scrie Tesla. Nu mai sunt prototipi care dansează pe scenă la evenimentele „We, Robot”, nici demonstrații controlate în laboratoare. Sunt unități gata de vânzare, sau cel puțin gata să intre în fluxul de lucru al gigafactory-urilor. Pe de altă parte, avem o realitate financiară rece: veniturile totale de 28,04 miliarde dolari sunt practical plate, sub cele 28,09 miliarde din anul trecut, iar cheltuielile au explodat.
Ce se întâmplă aici? Simplu: Elon Musk pariază casa pe faptul că viitorul nu este doar electric, ci autonom și umanoid. Și acest pariu costă scump. Mult scump.
Cheltuielile unui vis uriaș
Să ne uităm la buget. Tesla nu a specificat exact câți bani au mers pe Optimus, dar a recunoscut că cheltuielile de capital (CapEx) au crescut dramatic, alimentate de proiectele de IA, de supercalculatorul Dojo și de dezvoltarea robotului. Adăugați aici costurile legate de lansarea Cybertruck (care încă nu a atins rata de producție promisă) și de extinderea rețelei Supercharger, și începeți să înțelegeți de ce marginea de profit s-a topit ca gheața la soare.
Un factor adițional, puțin discutat dar crucial, a fost scăderea veniturilor din vânzarea creditelor reglementare (regulatory credits). Anii aceștia, alți producători de mașini au început să producă propriile EV-uri pentru a se conforma normelor de emisii, deci nu mai trebuie să cumpere credite de la Tesla. Aceasta a fost, ani de zile, o „vacă cu lapte“ pură și simplă – venit aproape pur profit. Acum, vaca s-a uscat.
Lumina la capatul tunelului: Serviciile și FSD
Nu totul e negru. Segmentul „Servicii și altele” a fost salvatorul trimestrului, generând un profit brut record de 734 de milioane de dolari. Aici intră abonamentele Full Self-Driving (FSD), care au crescut 33% an cu an, ajungând la 4,6 miliarde dolari venituri. Este o semnalizare importantă: clienții sunt dispusi să plătească pentru software, chiar dacă hardware-ul (mașina) se vinde mai greu. Este modelul Apple aplicat la auto: vinde dispozitivul cu margină mică, dar faci bani mari din ecosistem și servicii recurente.
Dar și aici există un asterisc. FSD-ul, în forma sa actuală (versiunea 12.x, end-to-end neural nets), este impresionant, dar nu este încă „autonom“ în sensul legal sau comercial al termenului (Nivel 4/5). Musk a promis un „Robotaxi“ dedicat (Cybercab) pentru 2026-2027. Până atunci, FSD rămâne un sistem de asistență avansată (Nivel 2+), și recurența veniturilor depinde de credibilitatea promisiunilor viitoare.
Energia: o problemă de tarife, nu de tehnologie
Divizia de energie (solare și baterii Megapack/Powerwall) a văzut o scădere de 16% an cu an, la 2,8 miliarde. Tesla vinovează „rambursările legate de tarife“ – o referință la politica comercială SUA-China și la taxepe import care au forțat compania să ajusteze contracte sau prețuri. Este o problemă macroeconomică, nu una de cerere. De fapt, stocarea de energie rămâne cel mai solid business al Tesla pe termen lung, cu marje superioare auto și o cerere globală explozivă pentru stabilizarea rețelelor electrice.
Optimus: gadget sau revoluție industrială?
Revenim la robot. Musk a spus că Optimus va fi „mai valoros decât tot restul business-urilor Tesla combinate“. Este o afirmație îndrăzneată, border-line deliroasă, dar nu imposibilă. Dacă un robot umanoid costă sub 20.000$ (target-ul declarat) și poate face lucruri repetitive în fabrică, depozit, sau chiar acasă, piața este de trilioane. Dar distanța de la „primii boți de pe linie“ la „milioane de unități vândute anual“ este uriașă.
Istoria roboticicii e plină de cadavre: Honda ASIMO, Boston Dynamics (înainte de Hyundai), Willow Garage. Toți au făcut demo-uri uluitoare. Nimeni nu a reușit producția la scară industrială la un preț accesibil. Tesla are un avantaj unic: știe să facă manufacturing. Are gigapresse, are lanț de aprovizionare vertical integrat, are ingineri care gândesc la „units per minute“, nu la „degrees of freedom“. Dacă cineva poate face Optimus un produs de consum, sunt ei.
Dar până atunci, Optimus e un centru de cost masiv. Și acționarii simt durerea.
Contextul larg: Tesla la un moment charnière
Acest trimestru definesează Tesla-ul de azi: o companie la mijlocul tranzitiei de la „producător de mașini“ la „companie de IA și robotică“. Acțiunea (TSLA) a reacționat volatil după rezultate – a căzut, apoi s-a recuperat parțial în after-hours pe fondul optimismului legat de Optimus și de promisiunea unui model mai ieftin (Model Q / Model 2) pentru prima jumătate a lui 2025.
Piața îți dă credit pentru viitor, nu pentru prezent. Dar creditul are o limită. Dacă Modelul ieftin nu vine la timp, dacă FSD nu devine autonom, dacă Optimus rămâne un demo de sală de conferințe, acțiunea va corecta dur. Musk joacă un joc de poker cu mize uriașe, folosind banii acționarilor actuali pentru a finanța visurile viitorilor acționari.
Concluzie: O fabrică de vise, dar cu facturi de plătit
Linia de producție Optimus din Fremont este o realizare inegalabilă de inginerie și management de proiect. Transformă o fabrică de mașini într-o fabrică de roboti. Simbolic, e puternic. Financiar, e o rană deschisă.
Tesla demonstrează că poate să facă robotici. Acum trebuie să demonstreze că poate să le vândă cu profit. Până atunci, profitul de 43% mai mic e prețul pe care îl plătim toți – acționari, clienți, observatori – pentru biletul la cel mai ambițios spectacol din Silicon Valley.
De ce este important:
Acest moment marchează punctul de infectionare pentru Tesla: tranziția de la o companie auto ciclică, capital-intensivă, la o platformă de IA/robotică cu potențial de scalare exponențial. Investitorii trebuie să decidă dacă evaluează compania pe multiple de profit actual (care scad) sau pe opționalitatea viitorului (care e uriașă, dar haotică). Începerea producției Optimus nu e doar o știre tehnologică – e un semnal că Musk pariază totul pe automatizarea muncii fizice. Dacă reușește, Tesla devine cea mai valoroasă companie din lume. Dacă eșuează, e doar un producător de mașini cu acțiuni scumpe. Nu există mijloc. Și asta, pentru oricine are bani în joc sau pur și simplu urmărește evoluția tehnologiei, e cea mai importantă poveste din tech momentan.